Transport & Logistik
Verkehrshaftung für Speditionen & Frachtführer
Wer fremde Güter befördert, Transporte organisiert oder zusätzliche Logistikleistungen übernimmt, trägt vertragliche und gesetzliche Haftungsrisiken. Ob ein Unternehmen dabei als Frachtführer, Spediteur, Lagerhalter oder in mehreren Rollen gleichzeitig handelt, beeinflusst die Haftung und damit den notwendigen Versicherungsschutz.
ANCORA prüft Verkehrshaftung nicht nur nach Fahrzeugzahl oder Umsatz, sondern nach tatsächlichen Tätigkeiten, Vertragsbedingungen, Gütern, Verkehrsarten, Ländern, Subunternehmern und möglichen Schadenhöhen.
KI-generiertes Symbolbild
Rollen
Frachtführer oder Spediteur? Die Haftung beginnt mit der richtigen Rolle
Nach § 407 HGB verpflichtet sich der Frachtführer, das Gut zum Bestimmungsort zu befördern und dort abzuliefern. Der Spediteur schuldet nach § 453 HGB dagegen grundsätzlich die Besorgung der Versendung.
In der Praxis verschwimmen die Rollen schnell. Ein Spediteur kann hinsichtlich der Beförderung die Rechte und Pflichten eines Frachtführers übernehmen – etwa beim Selbsteintritt, bei Spedition zu festen Kosten oder bei Sammelladungen.
Frachtführer
Typische Aufgabe: Beförderung und Ablieferung
Versicherungsfrage: Haftung während der Obhut / Lieferfrist
Spediteur
Typische Aufgabe: Organisation der Versendung
Versicherungsfrage: Speditionspflichten plus mögliche Frachtführerrolle
Lagerhalter / Logistiker
Typische Aufgabe: Einlagerung, Umschlag, Zusatzleistungen
Versicherungsfrage: Lager- und Obhutshaftung / Nebentätigkeiten
Wichtig
Die Bezeichnung im Briefkopf entscheidet nicht allein. Maßgeblich sind der konkrete Auftrag und die tatsächlich übernommene Leistung.
HGB
HGB: Haftung während der Obhutszeit und bei Lieferfristüberschreitung
Für nationale Frachtverträge haftet der Frachtführer nach § 425 HGB grundsätzlich für Verlust oder Beschädigung des Gutes in der Zeit von der Übernahme bis zur Ablieferung sowie für Schäden durch Überschreitung der Lieferfrist.
Das HGB kennt zugleich Haftungsausschlüsse, Mitverursachung und besondere Gefahren. Deshalb führt ein Güterschaden nicht automatisch zu einer unbeschränkten Ersatzpflicht.
Ob und in welchem Umfang ein Anspruch besteht, muss anhand von Schadenhergang, Vertrag und anwendbarem Recht geprüft werden.
Haftung im Überblick
- Verlust des transportierten Gutes
- Beschädigung während der Obhutszeit
- Lieferfristüberschreitung
- Mitverursachung durch Absender oder Empfänger
- besondere Haftungsausschlussgründe, etwa bestimmte Verpackungs-, Verlade- oder Gütereigenschaften
Haftungsgrenzen
8,33 SZR je Kilogramm sind eine gesetzliche Haftungsgrenze – keine Versicherungssumme
Bei Verlust oder Beschädigung ist die vom Frachtführer zu leistende Entschädigung nach § 431 HGB grundsätzlich auf 8,33 Sonderziehungsrechte je Kilogramm Rohgewicht des betroffenen Gutes begrenzt. Bei Überschreitung der Lieferfrist ist die Haftung grundsätzlich auf den dreifachen Betrag der Fracht begrenzt.
8,33 SZR/kg
Gesetzlicher HGB-Grundsatz bei Verlust oder Beschädigung; je Kilogramm Rohgewicht des betroffenen Gutes.
3 × Fracht
Gesetzlicher HGB-Grundsatz bei Überschreitung der Lieferfrist. Keine Versicherungssumme.
Nicht verwechseln
Die gesetzliche Haftungsgrenze sagt, wie weit ein Anspruch gegenüber dem Frachtführer grundsätzlich begrenzt sein kann. Die Versicherungssumme legt dagegen fest, bis zu welcher Höhe der Versicherer im Rahmen des Vertrages leistet. Beides muss zusammenpassen.
Vertragliche Vereinbarungen können die gesetzliche Haftung innerhalb der gesetzlichen Grenzen verändern. Deshalb müssen Kundenverträge und Allgemeine Geschäftsbedingungen in die Versicherungsprüfung einbezogen werden.
Qualifiziertes Verschulden
Bei qualifiziertem Verschulden können Haftungsgrenzen entfallen
§ 435 HGB sieht vor, dass gesetzliche und vertragliche Haftungsbefreiungen und -begrenzungen nicht gelten, wenn der Schaden vorsätzlich oder leichtfertig und in dem Bewusstsein verursacht wurde, dass ein Schaden mit Wahrscheinlichkeit eintreten werde.
Für die Versicherung ist das besonders wichtig: Der Wegfall einer gesetzlichen Haftungsbegrenzung bedeutet nicht automatisch, dass eine Police jede daraus entstehende Haftung unbegrenzt übernimmt. Versicherungssummen, Ausschlüsse, Sicherheitsanforderungen und der konkrete Verschuldensvorwurf müssen separat geprüft werden.
Fünf wichtige Risikofelder
- Diebstahl- und Abstellplatzorganisation
- Fahrer- und Subunternehmerauswahl
- Umgang mit hochwertigen oder diebstahlgefährdeten Gütern
- Temperatur- und Kühlketten
- Sicherheitsvorgaben des Auftraggebers
Pflichtversicherung
§ 7a GüKG: Pflichtversicherung für den erfassten gewerblichen Güterkraftverkehr
Für Unternehmer, die in den Anwendungsbereich des § 7a GüKG fallen, besteht eine Pflicht, eine Haftpflichtversicherung für die gesetzliche Haftung wegen Güter- und Verspätungsschäden nach dem HGB während bestimmter innerdeutscher Beförderungen abzuschließen und aufrechtzuerhalten.
Der Versicherungsnachweis muss nach § 7a GüKG während der erfassten Beförderung mitgeführt bzw. auf geeignete Weise zugänglich gemacht werden.
Gesetzliche Mindestwerte
600.000 EUR
Gesetzliche Mindestversicherungssumme je Schadensereignis für den von § 7a GüKG erfassten Anwendungsbereich.
Mindestens 2 × Mindestsumme
Die gesetzliche Mindestversicherungssumme beträgt 600.000 Euro je Schadensereignis. Eine Jahreshöchstersatzleistung ist zulässig, darf aber nicht unter dem Zweifachen der Mindestversicherungssumme liegen.
Warum wir nicht mehr nur „Pflicht ab 3,5 t“ schreiben
Das GüKG enthält Ausnahmen und Sonderregeln; zudem gelten für grenzüberschreitende Verkehre teilweise europäische und internationale Vorgaben. Ob § 7a GüKG im konkreten Betrieb greift, sollte deshalb anhand Fahrzeugen, Verkehrsart und Relationen geprüft werden.
ADSp
ADSp 2017: wichtig – aber nur, wenn sie wirksam vereinbart sind
Die Allgemeinen Deutschen Spediteurbedingungen (ADSp 2017) sind weit verbreitete Vertragsbedingungen der Speditionswirtschaft. Sie sind kein Gesetz und gelten nicht automatisch. Entscheidend ist, ob sie wirksam in die jeweilige Geschäftsbeziehung einbezogen wurden und welche zwingenden gesetzlichen oder internationalen Regelungen vorgehen.
Die ADSp enthalten unter anderem eigene Haftungsregelungen und Haftungsgrenzen für unterschiedliche Speditions- und Beförderungssituationen. Deshalb sollte die Verkehrshaftungsversicherung zu den tatsächlich verwendeten Vertragsbedingungen passen.
Vertragsgrundlagen prüfen
- Werden ADSp 2017 tatsächlich vereinbart?
- Gibt es eigene AGB oder Kunden-Sonderbedingungen?
- Sind höhere Haftungen individuell vereinbart?
- Welche Tätigkeiten gehen über die reine Beförderung hinaus?
- Welche zwingenden internationalen Haftungsregime greifen?
Praxis
Ein Versicherungsvertrag, der nur auf „gesetzliche Haftung“ zugeschnitten ist, kann unzureichend sein, wenn das Unternehmen vertraglich wirksam zusätzliche Haftung übernimmt. Umgekehrt ist nicht jede vertragliche Haftung automatisch versicherbar.
CMR
CMR: Bei grenzüberschreitender Straßenbeförderung kann internationales Recht greifen
Bei internationalen Straßengütertransporten kann das Übereinkommen über den Beförderungsvertrag im internationalen Straßengüterverkehr (CMR) maßgeblich sein. Die CMR enthält eigene Regeln zu Haftung, Haftungsbefreiungen, Reklamation, Verjährung und Gerichtsständen.
Für Verlust ist die Entschädigung nach dem CMR-Protokoll grundsätzlich auf 8,33 Sonderziehungsrechte je Kilogramm fehlenden Rohgewichts begrenzt. Auch hier können besondere Umstände zum Wegfall von Haftungsbegrenzungen führen.
KI-generiertes Symbolbild
8,33 SZR/kg
Grundsatz nach dem CMR-Protokoll bei Verlust – keine pauschale Versicherungsleistung.
International bedeutet nicht automatisch CMR
Welche Rechtsordnung bzw. welches internationale Übereinkommen gilt, hängt von Verkehrsträger, Relation und Vertragsgestaltung ab. Bei multimodalen Transporten können zusätzlich andere Haftungsregime relevant werden.
Subunternehmer
Subunternehmer entlasten operativ – aber nicht automatisch haftungsrechtlich
Speditionen vergeben Beförderungen häufig an selbständige Frachtführer. Gegenüber dem eigenen Auftraggeber kann trotzdem eine eigene Haftung bestehen. Hinzu kommt die Frage, ob und in welcher Höhe Regress beim ausführenden Unternehmen möglich ist.
Nach § 437 HGB kann auch ein ausführender Frachtführer für Schäden während des von ihm ausgeführten Beförderungsabschnitts haften. Für die Versicherungsprüfung reicht es deshalb nicht, nur die eigenen Fahrzeuge zu erfassen.
Eigen- und Fremdvergabe erfassen
- Anteil eigener Fahrzeuge vs. Fremdvergabe
- Auswahl und Prüfung von Subunternehmern
- Versicherungsnachweise der eingesetzten Frachtführer
- vertragliche Haftungsbedingungen in der Unternehmerkette
- Kabotage- und Auslandseinsätze
- Regressmöglichkeiten nach einem Schaden
Logistikleistungen
Verkehrshaftung endet nicht an der Laderampe
Viele Logistikunternehmen übernehmen neben Transport und Spedition weitere Leistungen: Lagerung, Umschlag, Kommissionierung, Verpackung, Zollabwicklung, Dokumentenerstellung oder Value-Added-Services.
Diese Tätigkeiten können eigene Haftungsgrundlagen und Schadenbilder erzeugen. Deshalb sollten sie im Versicherungsvertrag ausdrücklich beschrieben und – soweit erforderlich – eingeschlossen sein.
Lagerung und Zwischenlagerung
Umschlag und Cross-Docking
Kommissionierung und Verpackung
Zoll- und Dokumentationsleistungen
Retourenmanagement
Montage- oder sonstige logistische Zusatzleistungen
Güter & Werte
Nicht jede Fracht ist versicherungstechnisch gleich
Versicherer bewerten Art, Wert und Diebstahlgefährdung der transportierten Güter ebenso wie Relationen, Fahrzeugtypen, Abstellplätze und Sicherheitsmaßnahmen. Besondere Güter oder außergewöhnlich hohe Einzelwerte können gesonderte Vereinbarungen erfordern.
Hochwertige Güter
Elektronik, Maschinen, Markenwaren oder andere hohe Einzelwerte können besondere Limite/Sicherheitsvorgaben auslösen.
Temperaturgeführte Ware
Kühlkette, Temperaturaufzeichnung, Aggregatausfall und Fehlbedienung müssen passend berücksichtigt werden.
Gefahrgut
Haftungs- und Betriebshaftpflichtrisiken sowie gesetzliche Anforderungen getrennt prüfen.
Diebstahlgefährdete Ware
Parkplatz-, Routen- und Sicherungsvorgaben können versicherungsrelevant sein.
Sonder- und Projekttransporte
Abmessungen, Ladungssicherung, Genehmigungen und außergewöhnliche Werte frühzeitig melden.
Haftung vs. Warenwert
Verkehrshaftung schützt die Haftung – nicht automatisch den vollen Warenwert
Die Verkehrshaftungsversicherung folgt grundsätzlich der Haftung des Spediteurs oder Frachtführers. Ist der Unternehmer nicht oder nur begrenzt haftbar, kann der Eigentümer der Ware trotz tatsächlichen Sachschadens auf einem Teil seines Verlustes sitzen.
Eine Transportversicherung schützt dagegen das Wareninteresse nach dem vereinbarten Versicherungsumfang und ist deshalb ein eigenständiger Baustein.
Wessen Interesse?
Verkehrshaftung: Haftung des Logistikunternehmens
Wessen Interesse?
Transportversicherung: Waren-/Vermögensinteresse des Versicherungsnehmers
Leistung wann?
Verkehrshaftung: wenn Haftung besteht und versichert ist
Leistung wann?
Transportversicherung: bei versichertem Waren-/Transportschaden nach Bedingungen
Höhe
Verkehrshaftung: durch Haftungsrecht/Vertrag und Police begrenzt
Höhe
Transportversicherung: durch Versicherungswert/Summe und Bedingungen bestimmt
Schaden
Im Schadenfall zählen Beweise, Fristen und klare Kommunikation
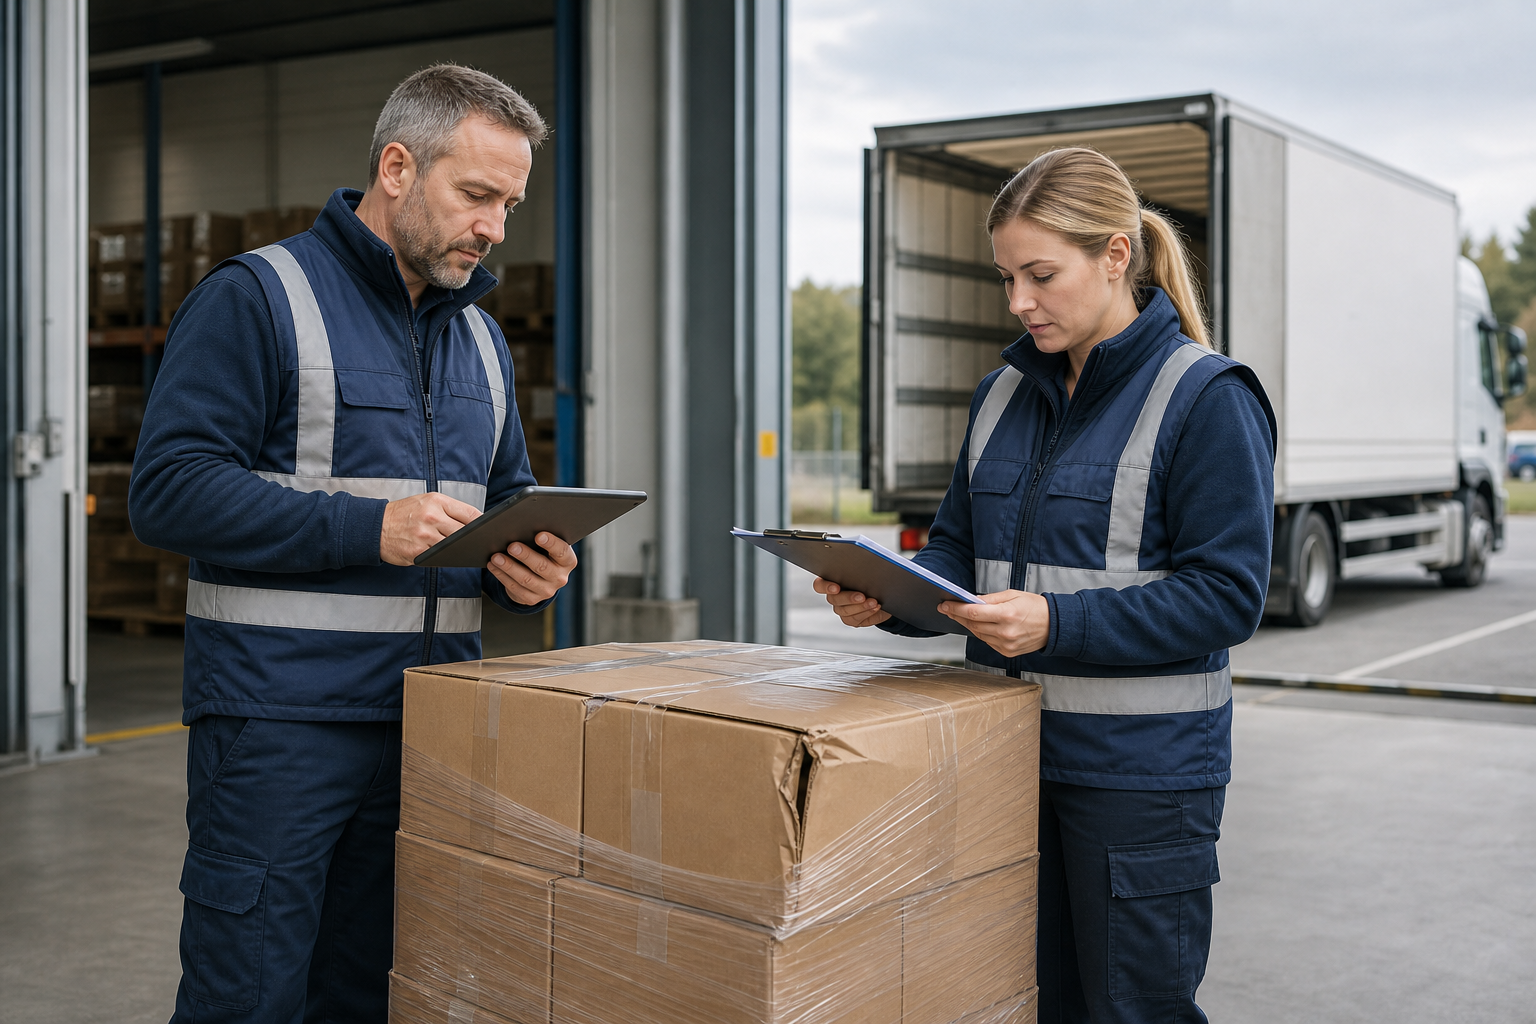
Bei Verlust, Beschädigung oder Verspätung sollte der Schaden früh strukturiert aufgenommen werden. Transportpapiere, Ablieferbelege, Fotos, Temperaturdaten, Fahrerberichte und mögliche Regresspartner können entscheidend sein.
Sieben Erstmaßnahmen
- Schadenumfang dokumentieren und Ware soweit möglich sichern
- Frachtbrief, Lieferschein, CMR-Dokumente und Auftragsunterlagen sichern
- Vorbehalte bei Ablieferung und Reklamationsfristen beachten
- Fahrer- und Ereignisbericht erstellen
- Subunternehmer bzw. mögliche Verursacher unverzüglich informieren
- keine Haftung vorschnell anerkennen
- ANCORA / Versicherer zeitnah einbinden
KI-generiertes Symbolbild
Passive Rechtsschutzfunktion
Eine Verkehrshaftungsversicherung dient nicht nur der Befriedigung begründeter Ansprüche. Im Rahmen der Bedingungen gehört regelmäßig auch die Prüfung und Abwehr unbegründeter Haftpflichtansprüche zum Versicherungsschutz.
Deckungslücken
Wo Verkehrshaftungskonzepte häufig nicht mehr zum Betrieb passen
Tätigkeit hat sich erweitert
Aus Transport wurde Spedition, Lagerung oder Kontraktlogistik – die Police blieb unverändert.
Subunternehmeranteil gestiegen
Fremdvergabe und internationale Unternehmerketten wurden nicht angepasst.
Neue Güter / höhere Einzelwerte
Warenwerte oder Diebstahlgefährdung passen nicht mehr zur Risikobeschreibung.
Vertragsbedingungen geändert
Eigene AGB, ADSp oder Kunden-Sonderbedingungen erweitern die Haftung.
Auslandsverkehre hinzugekommen
CMR, Kabotage oder andere internationale Haftungsregime wurden nicht berücksichtigt.
Versicherungssumme zu statisch
Umsatz, Frachtwerte und mögliche Kumulschäden sind deutlich gestiegen.
ANCORA-Prozess
Verkehrshaftung beginnt mit einer sauberen Betriebsbeschreibung
01
Rollen erfassen
Frachtführer, Spediteur, Lagerhalter und Zusatzleistungen trennen.
02
Verkehrsprofil
Deutschland, EU, Drittstaaten, CMR, Eigen-/Fremdfuhrpark und Subunternehmer analysieren.
03
Güter & Werte
Warengruppen, Maximalwerte, Diebstahl- und Temperaturrisiken aufnehmen.
04
Verträge
ADSp, eigene AGB und Kunden-Sondervereinbarungen prüfen.
05
Haftung & Deckung
gesetzliche/vertragliche Haftung mit Versicherungssummen, Sublimits und Ausschlüssen abgleichen.
06
Schadenhistorie
Schadenarten und Ursachen für Prävention und Versicherermarkt auswerten.
FAQ
Häufige Fragen zur Verkehrshaftung
Was ist eine Verkehrshaftungsversicherung?
Sie schützt Speditionen, Frachtführer und andere Logistikunternehmen gegen versicherte Haftpflichtansprüche aus ihren Verkehrs- und Logistiktätigkeiten und übernimmt im Rahmen der Bedingungen auch die Abwehr unbegründeter Ansprüche.
Was ist der Unterschied zwischen Frachtführer und Spediteur?
Der Frachtführer schuldet grundsätzlich die Beförderung und Ablieferung des Gutes; der Spediteur grundsätzlich die Organisation der Versendung. Bei Selbsteintritt, Festkostenspedition oder Sammelladung kann der Spediteur hinsichtlich der Beförderung wie ein Frachtführer haften.
Wie hoch haftet ein Frachtführer nach HGB?
Für Verlust oder Beschädigung gilt grundsätzlich eine Begrenzung auf 8,33 Sonderziehungsrechte je Kilogramm Rohgewicht. Für Lieferfristüberschreitung gilt grundsätzlich eine Begrenzung auf die dreifache Fracht. Abweichungen und der Wegfall von Begrenzungen sind möglich.
Ist die Verkehrshaftungsversicherung gesetzlich vorgeschrieben?
Für den von § 7a GüKG erfassten gewerblichen Güterkraftverkehr besteht eine Pflichtversicherung. Ob diese Regel im konkreten Betrieb greift, muss anhand Verkehrsart, Fahrzeugen und weiteren Vorschriften geprüft werden.
Sind ADSp automatisch versichert?
Nein. Zunächst muss geprüft werden, ob die ADSp wirksam vereinbart sind und welche Haftung daraus folgt. Danach ist zu prüfen, ob diese Haftung vom konkreten Versicherungsvertrag erfasst wird.
Sind Subunternehmer automatisch mitversichert?
Die eigene Haftung des Auftraggebers und die Tätigkeit mit Subunternehmern können im Verkehrshaftungsvertrag berücksichtigt sein. Entscheidend sind jedoch Bedingungswerk, Risikobeschreibung und Regressmöglichkeiten.
Brauche ich zusätzlich eine Transportversicherung?
Die Verkehrshaftung schützt die Haftung des Logistikunternehmens. Eine Transportversicherung schützt dagegen das Wareninteresse. Je nach Rolle und Vertragsgestaltung können beide Bausteine sinnvoll sein.
Gilt ANCORA auch für Eisenbahn-Frachtführer?
Eisenbahnspezifische Frachtführer- und Speditionsrisiken betreut die Fritz Rodatz GmbH als spezialisierter Eisenbahnversicherungsmakler. ANCORA verweist entsprechende Risiken gezielt dorthin.
Ihr nächster Schritt
Passt Ihre Verkehrshaftung noch zu Ihrem tatsächlichen Logistikgeschäft?
Neue Kundenverträge, zusätzliche Länder, mehr Fremdfrachtführer, Lagerung oder höhere Warenwerte verändern das Haftungsprofil oft schneller als den bestehenden Versicherungsvertrag.
ANCORA prüft Tätigkeiten, Vertragsgrundlagen, Verkehrsarten und Schadenhistorie und gleicht sie mit dem bestehenden Versicherungsschutz ab.