Immobilien
Bauleistungsversicherung für Neubau, Umbau & Sanierung
Baumaßnahmen verändern ein Gebäude – und während der Bauphase entsteht ein eigenes Risikoprofil. Starkregen, Sturm, Vandalismus, Ausführungsfehler, Beschädigungen durch Dritte oder unvorhergesehene Ereignisse können bereits erbrachte Bauleistungen erheblich beschädigen.
Die Bauleistungsversicherung kann – nach dem vereinbarten Bedingungswerk – unvorhergesehen eintretende Sachschäden an den versicherten Lieferungen und Leistungen eines Bauvorhabens absichern.
ANCORA prüft bei Neubau, Umbau und Sanierung insbesondere Bauleistung, Altbestand, Bausumme, Eigenleistungen, besondere Gründungs- und Wasserhaltungsmaßnahmen, Feuer, Bauherrenhaftpflicht und die Schnittstelle zu bestehenden Gebäudeversicherungen.
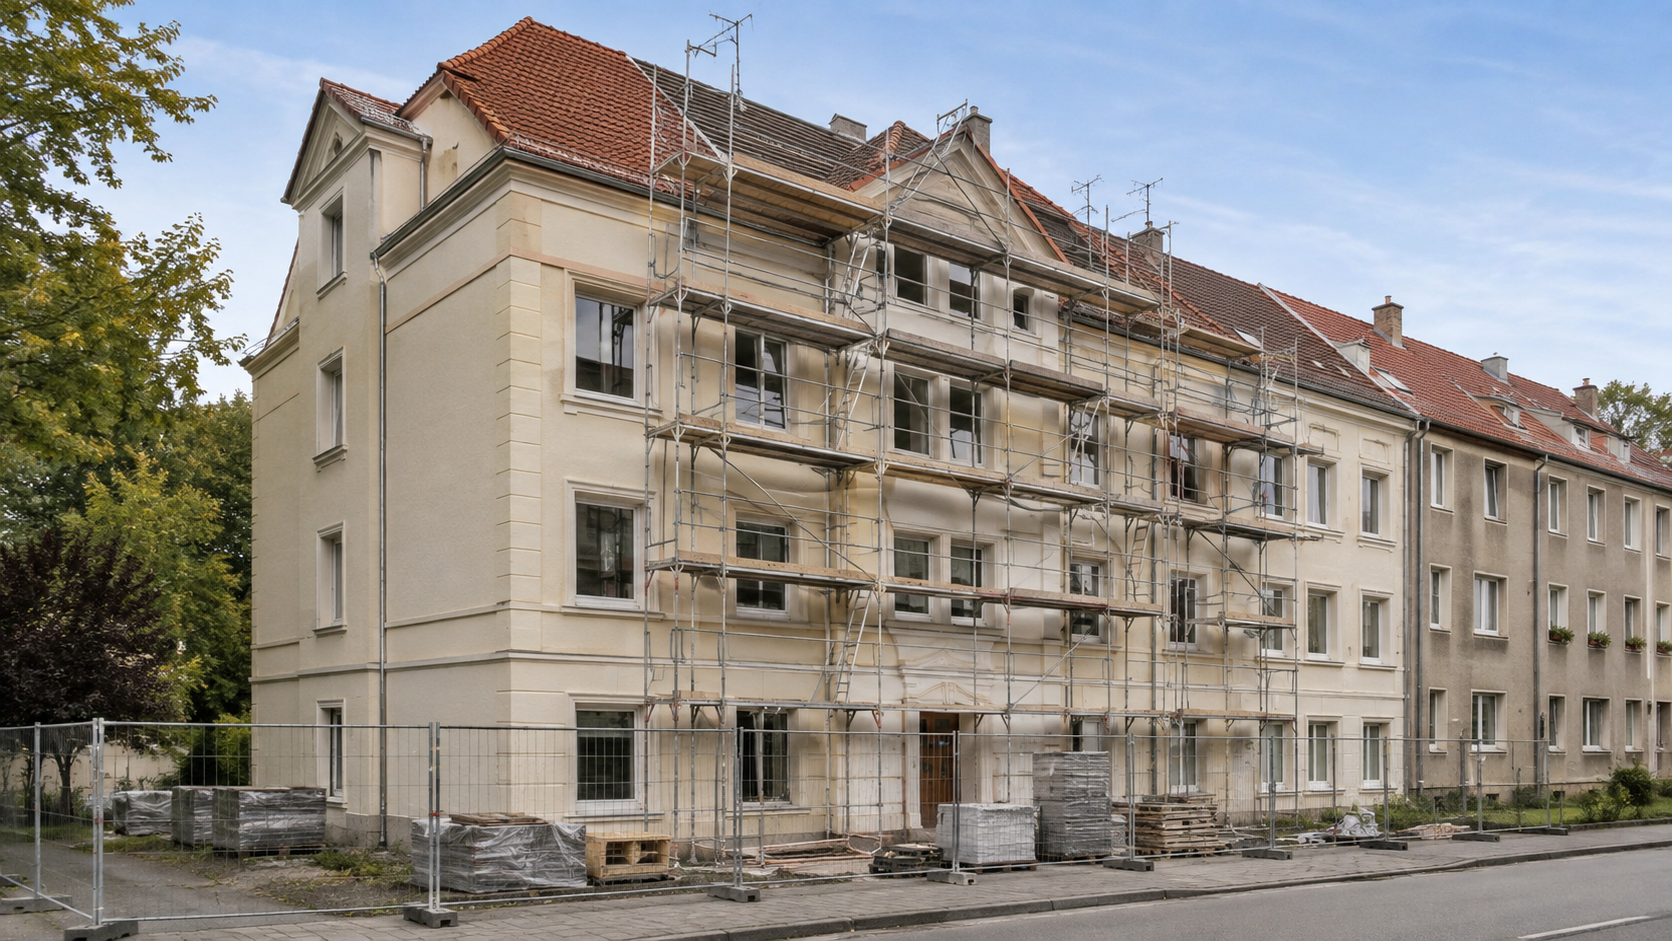
KI-generiertes Symbolbild
Bauleistung & Gebäude
Die Gebäudeversicherung schützt nicht automatisch jede Baumaßnahme
Bei umfangreichen Umbau- und Sanierungsarbeiten entstehen neue Lieferungen und Leistungen, offene Bauteile, Bauzustände und zusätzliche Schadenursachen. Ob und in welchem Umfang die bestehende Gebäudeversicherung während der Baumaßnahme leistet, hängt vom Vertrag und der konkreten Risikoveränderung ab.
Die Bauleistungsversicherung setzt am Bauprojekt selbst an. Sie ist deshalb besonders bei größeren Sanierungen, Erweiterungen, Aufstockungen und Neubauten ein eigenständiger Prüfpunkt.
Wichtig für Bestandsimmobilien
Bauleistungsversicherung der Neubauleistung und Versicherung des bestehenden Gebäudes sind zwei verschiedene Themen. Bei Sanierungen muss der Altbestand ausdrücklich mitgedacht werden.
Bauleistung
Versichert sind die bezeichneten Lieferungen und Leistungen des Bauvorhabens
Die aktuellen unverbindlichen GDV-Musterbedingungen ABBL 2018 in Version 01.07.2025 sehen als Ausgangspunkt alle Lieferungen und Leistungen für das im Versicherungsschein bezeichnete Bauvorhaben vor.
Typische versicherte Projektwerte können – abhängig von Vertrag und Bauvorhaben – sein:
bereits ausgeführte Bauleistungen
Baustoffe und Bauteile, die Bestandteil der versicherten Bauleistung werden
Stundenlohnarbeiten
Eigenleistungen des Bauherrn, wenn im Versicherungswert berücksichtigt und bedingungsgemäß erfasst
Anlieferung und Abladen der in den Versicherungswert einbezogenen Baustoffe und Bauteile
Nicht alles auf der Baustelle ist automatisch versichert
Das GDV-ABBL-Muster schließt unter anderem Baugeräte, Kleingeräte und Handwerkzeuge, Fahrzeuge, bestimmte Einrichtungen, Hilfsbauten/Bauhilfsstoffe, Altbauten und Baugrund grundsätzlich aus. Erweiterungen sind je nach Produkt und Vereinbarung möglich.
Sachschaden
Entscheidend ist der unvorhergesehen eintretende Sachschaden
Das aktuelle GDV-Muster leistet für unvorhergesehen eintretende Beschädigungen oder Zerstörungen versicherter Sachen. Damit ist die Bauleistungsversicherung breit angelegt, aber keine grenzenlose Garantie gegen jedes Problem auf der Baustelle.
Mögliche Schadenbilder sind – stets abhängig vom Vertrag – beispielsweise:
- ungewöhnliche Wetter- und Witterungseinflüsse innerhalb des versicherten Umfangs
- Vandalismus oder mutwillige Beschädigung, soweit erfasst
- Beschädigung bereits ausgeführter Bauleistung durch andere Gewerke
- unvorhergesehene Einsturz- oder Beschädigungsereignisse
- Folgeschäden an anderen versicherten Bauleistungen infolge eines Mangels, soweit bedingungsgemäß ersatzfähig
Mangel selbst ≠ Mangelfolgeschaden
Im aktuellen ABBL-Muster sind Mängel der versicherten Lieferungen und Leistungen selbst nicht versichert. Schäden an anderen versicherten Lieferungen und Leistungen infolge eines Mangels können dagegen unter den dortigen Voraussetzungen ersatzfähig sein.
Feuer
Feuer ist im aktuellen ABBL-Muster kein automatischer Bestandteil
Im aktuellen GDV-Muster ABBL 2018 sind Schäden durch Brand, Blitzschlag und Explosion grundsätzlich ausgeschlossen. Feuerschutz muss deshalb gesondert über Gebäude-/Feuerrohbauversicherung oder eine vertragliche Erweiterung organisiert werden.
Feuerrohbauversicherung: Feuerschutz für die Bauphase prüfen
Bei jedem Projekt sollte geklärt werden:
- Besteht bereits eine Gebäudeversicherung für den Bestand?
- Ist der Rohbau bzw. die entstehende Bauleistung gegen Feuer mitversichert?
- Wer meldet die Baumaßnahme dem Gebäudeversicherer?
- Gibt es besondere Auflagen für Heißarbeiten, Brandwachen oder Baustellenbetrieb?
- Wann geht der Feuerschutz in den regulären Gebäudevertrag über?
Altbestand
Bei Sanierungen ist häufig der Altbestand das größte Risiko
Das aktuelle ABBL-Muster behandelt Altbauten des Hoch-, Tief- und Ingenieurbaus grundsätzlich als nicht versicherte Sachen. Gerade bei Kernsanierung, Dachumbau, Aufstockung oder Eingriffen in tragende Bauteile kann der Wert des bestehenden Gebäudes aber deutlich höher sein als die eigentliche neue Bauleistung.
Für solche Projekte muss geprüft werden, ob der Altbestand über die bestehende Gebäudeversicherung, eine Erweiterung der Bauleistungsversicherung oder eine spezielle Baubestandsversicherung abgesichert wird. Der GDV führt hierfür weiterhin eigene unverbindliche ABBV-2011-Musterbedingungen.
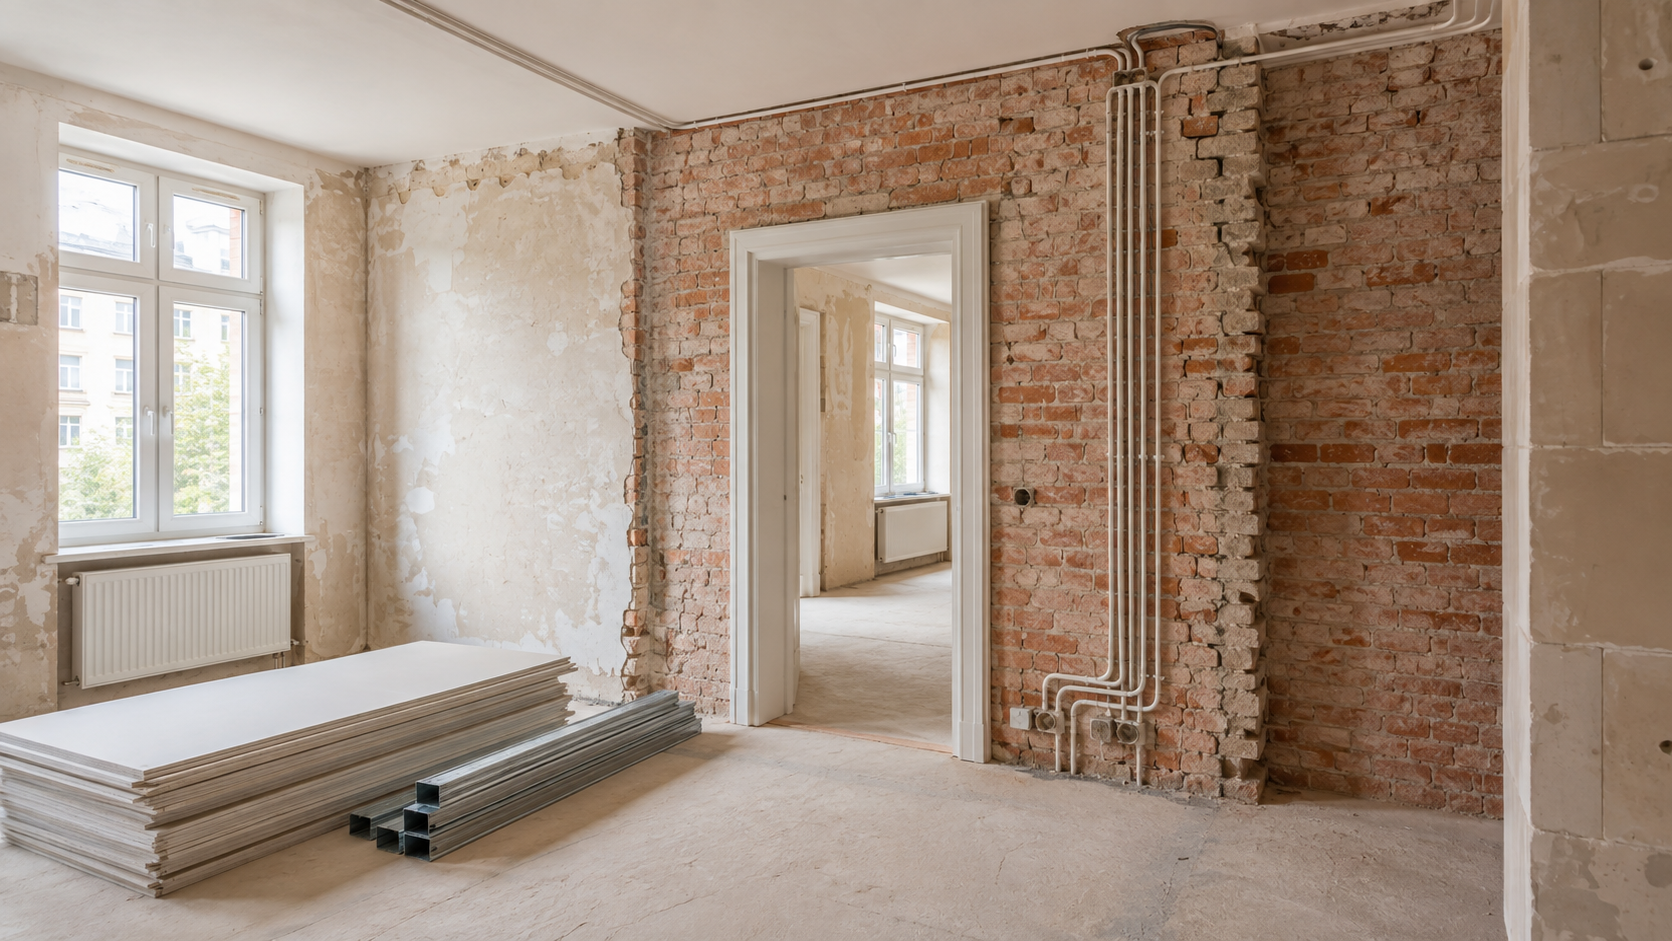
KI-generiertes Symbolbild
Wert des bestehenden Gebäudes
Art und Tiefe des Eingriffs in den Bestand
tragende Bauteile und Statik
Dachöffnung und Witterungsexponierung
Leitungen, Haustechnik und technische Anlagen
Leerstand oder teilweise Nutzung während der Bauphase
Für ANCORA besonders wichtig
Bei WEGs und verwalteten Bestandsimmobilien sollte eine größere Sanierungsmaßnahme nicht nur über die Bausumme betrachtet werden. Der bestehende Gebäudewert und die Wechselwirkung mit dem Gebäudeversicherer gehören immer in die Prüfung.
WEG
Bauleistungsversicherung für WEGs und verwaltete Immobilien
Wohnungseigentümergemeinschaften führen regelmäßig größere Instandsetzungs- und Modernisierungsmaßnahmen durch. Hausverwaltungen koordinieren dabei Beschlüsse, Verträge, Bauunternehmen, Planer und Versicherungen – häufig bei laufender Nutzung des Gebäudes.
Typische Projekte sind:
Dach- und Fassadensanierung
Strang- und Leitungssanierung
Tiefgarage, Balkone und Abdichtungen
Aufzugserneuerung und Gebäudetechnik
energetische Sanierung
Anbau, Aufstockung oder Dachausbau
größere Brandschutz- und Modernisierungsmaßnahmen
Was die Hausverwaltung vor Baubeginn klären sollte
- Wer ist Versicherungsnehmer und wer trägt die Gefahr für die Bauleistung?
- Wie hoch sind Bausumme, Altbauwert und maximale Projektwerte?
- Ist die bestehende Gebäudeversicherung informiert?
- Sind Altbestand und Feuer ausreichend geregelt?
- Gibt es Eigenleistungen oder nicht beauftragte Arbeiten?
- Welche Planer, Generalunternehmer und Nachunternehmer sind beteiligt?
- Wie werden Schäden gemeldet und dokumentiert?
Neubau
Neubau: Bauleistung, Projektlaufzeit und Schnittstellen von Anfang an definieren
Beim Neubau steht die gesamte entstehende Bauleistung im Mittelpunkt. Maßgeblich sind Projektumfang, Bausumme, versicherte Interessen, Versicherungsort, Bauzeit und besondere Bauverfahren.
Wohn- und Geschäftshäuser
Mehrfamilienhäuser und Projektentwicklungen
Gewerbe- und Hallenbauten
Anbauten und Erweiterungsbauten
Tiefbau-/Gründungsanteile, soweit relevant
technische Anlagen und Montageanteile getrennt prüfen
Projektbeteiligte
Eine Bauleistungsversicherung kann mehrere Projektbeteiligte verbinden
Das aktuelle GDV-ABBL-Muster erfasst neben dem Interesse des Versicherungsnehmers auch die Interessen des Bauherrn bzw. sonstigen Auftraggebers sowie der am Vertrag mit dem Auftraggeber beteiligten Unternehmer und Subunternehmer – jeweils bezogen auf ihre Lieferungen und Leistungen.
Im konkreten Vertrag muss trotzdem geprüft werden, wer Versicherungsnehmer ist, wer welche Gefahr trägt und wie Regressrechte zwischen den Beteiligten geregelt sind.
Projektvertrag und Police zusammen lesen
Bauvertrag, VOB/B-Regelungen, Gefahrtragung, Abnahme und Versicherungsvertrag beeinflussen, wessen Interesse im Schadenfall betroffen ist. Die Website ersetzt keine baurechtliche Vertragsprüfung.
Bausumme
Bausumme ist nicht Grundstückswert oder komplette Investitionssumme
Nach dem GDV-ABBL-Muster umfasst der Versicherungswert die Kosten der Lieferungen und Leistungen für das gesamte versicherte Bauvorhaben einschließlich Stundenlohnarbeiten, Eigenleistungen sowie Neuwert der Baustoffe und Bauteile einschließlich Anlieferung und Abladen.
Grundstückskosten, bestimmte Erschließungskosten und Baunebenkosten werden im Muster nicht in den Versicherungswert einbezogen. Die konkrete Versicherungssumme muss dem vereinbarten Versicherungswert entsprechen und bei werterhöhenden Änderungen angepasst werden.
Werte während des Projekts prüfen
- ursprüngliche Auftragssumme
- Nachträge und Mehrleistungen
- Eigenleistungen
- Materialpreis- und Mengenänderungen
- zusätzliche Gewerke
- Umsatzsteuer, wenn kein Vorsteuerabzug besteht
Projektänderungen nachmelden
Wenn sich Bausumme oder Projektumfang wesentlich verändern, sollte die Versicherung nicht bis zur Schlussrechnung unverändert bleiben.
Wetter & Wasser
Starkregen und Wasser: Bauzustand verändert das Schadenbild
Offene Dächer, Baugruben, noch nicht abgedichtete Bauteile oder provisorische Entwässerung machen Baustellen besonders witterungsanfällig. Das ABBL-Muster unterscheidet jedoch zwischen unvorhergesehenen Ereignissen und normalen Wetter-/Witterungseinflüssen; außerdem bestehen besondere Ausschlüsse, etwa für bestimmte Gewässer-/Grundwassereinwirkungen und unzureichend redundante Wasserhaltung.
Bauzustand & Sicherungsmaßnahmen
- Dach- und Fassadenöffnungen
- Baugrube und Wasserhaltung
- provisorische Entwässerung
- Starkregen und ungewöhnliche Witterung
- Grundwasser-/Gewässereinfluss
- Schutz- und Sicherungsmaßnahmen bei angekündigtem Wetter
Nicht pauschal „Naturereignisse versichert“
Versicherter Auslöser, Ausschlüsse und vertragliche Erweiterungen müssen geprüft werden.
Eigenleistungen
Eigenleistung muss in Bausumme und Risikobeschreibung passen
Eigenleistungen können den Versicherungswert beeinflussen und das Schadenrisiko verändern. Im ABBL-Muster werden Eigenleistungen des Bauherrn bei der Bestimmung des Versicherungswerts ausdrücklich berücksichtigt.
Eigenleistungen richtig einordnen
- Art der Eigenleistung
- Wert der Arbeiten und Materialien
- Qualifikation der ausführenden Personen
- Arbeiten an Statik, Dach, Elektro, Wasser oder Heizung
- Bauhelfer und Haftungs-/Unfallrisiken separat prüfen
Bauhelfer-Unfallversicherung ist keine Bauleistung
Personenunfälle von Helfern gehören nicht in die Bauleistungsversicherung. Gesetzliche Unfallversicherung und ggf. ergänzende Unfallkonzepte sind getrennte Themen.
Haftpflicht
Bauleistungsversicherung und Bauherrenhaftpflicht haben unterschiedliche Aufgaben
Bauleistungsversicherung
Was ist das Risiko?
Sachschaden an versicherter Bauleistung
Beispiel
bereits ausgeführte Bauleistung wird beschädigt
Prüffokus
Projektwerte, Gefahren, Altbestand, Feuer
Bauherrenhaftpflicht
Was ist das Risiko?
gesetzliche Haftpflichtansprüche Dritter
Beispiel
Passant oder Nachbar wird durch Baustelle geschädigt
Prüffokus
Bauherrenrisiko, Eigenleistung, Grundstück, Nachbarschaft
Für gewerbliche Bauherren führt der GDV eigene unverbindliche Musterbedingungen. Das aktuelle Muster unterscheidet unter anderem zwischen vollständig fremdvergebener Bauausführung und besonders zu vereinbarenden Eigenleistungen bzw. eigener Planung/Bauleitung.
Montage
Aufzug, Kälte, PV oder komplexe Technik können Montageversicherung erfordern
Nicht jede technische Anlage passt automatisch in den Standardumfang der Bauleistungsversicherung. Das aktuelle ABBL-Muster schließt beispielsweise maschinelle Einrichtungen für Produktionszwecke grundsätzlich aus.
Bei umfangreichen technischen Montageprojekten kann eine Montageversicherung die passendere oder ergänzende Lösung sein – etwa bei Produktionsanlagen, großen Energieanlagen oder komplexer technischer Ausrüstung.
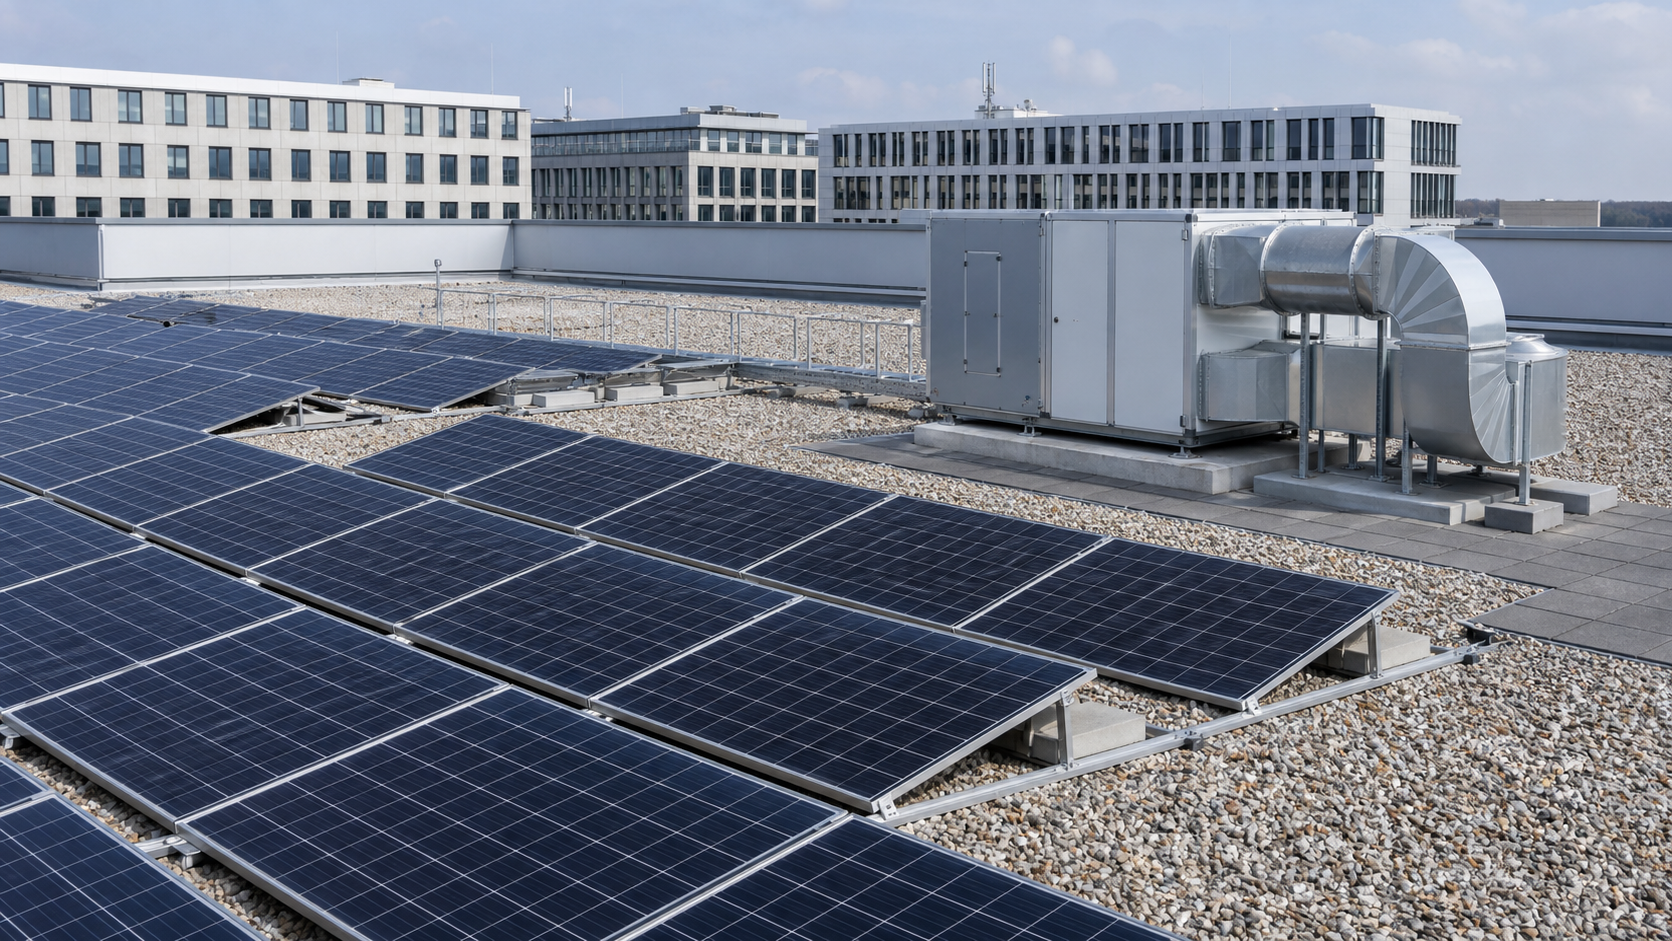
KI-generiertes Symbolbild
Aufzugs- und Fördertechnik
Kälte-/Klima-/Energietechnik
Photovoltaik und Speicher
Produktions- und Maschinenanlagen
Ladeinfrastruktur und Energieverteilung
technische Inbetriebnahme und Probebetrieb, soweit relevant
Gewerbe & Industrie
Auch Unternehmen bauen, erweitern und sanieren
Produktionsbetriebe, Handel und Logistik investieren in Hallen, Lager, Büros, Erweiterungen und technische Infrastruktur.
Neubau oder Erweiterung einer Betriebsstätte
Umbau im laufenden Betrieb
Sanierung von Dach, Fassade oder Haustechnik
Maschinenfundamente und technische Projektanteile
Lager- und Logistikflächen
PV, Speicher und Energieinfrastruktur
Schnittstelle Betriebsunterbrechung
Wenn Baumaßnahmen im laufenden Betrieb erfolgen, sollte zusätzlich geprüft werden, welche Folgen ein Schaden auf Produktion, Mieterträge oder Betriebsabläufe haben kann und welche Versicherungen hierfür zuständig sind.
Laufzeit
Versicherungsschutz muss zur tatsächlichen Bauzeit passen
Beginn und Ende richten sich nach dem konkreten Versicherungsvertrag. Das aktuelle ABBL-Muster enthält eigene Regelungen zu Beginn und Ende des Versicherungsschutzes; eine Verlängerung bei Bauzeitüberschreitung ist keine automatische Dauerzusage.
geplanter Baubeginn und tatsächlicher Start
Bauzeit und Bauphasen
Unterbrechungen der Arbeiten
Abnahme / Fertigstellung
Verzögerungen und notwendige Vertragsverlängerung
Übergang in Gebäude- bzw. Sachversicherung
Keine pauschale Rückwirkung
Beginn und mögliche rückwirkende Einbeziehung hängen vom Versicherer, Antragszeitpunkt und bekannten Schäden/Umständen ab.
Schadenfall
Im Bauschaden: sichern, dokumentieren, Ursache nicht vorschnell verändern
Sichern & dokumentieren
- weitere Schäden und Gefahren soweit möglich begrenzen
- Schadenstelle vor Reparatur umfassend fotografieren
- betroffene Bauleistung, Gewerke und Auftragnehmer festhalten
- Bautagebuch, Pläne, Leistungsverzeichnisse und Rechnungen sichern
Unterlagen & Abstimmung
- Wetter-, Wasserhaltungs- oder Messdaten erhalten, soweit relevant
- beschädigte Teile nicht vorschnell entsorgen
- notwendige Notmaßnahmen dokumentieren
- ANCORA / Versicherer frühzeitig einbinden
Mangel und Schadenursache trennen
Bei Ausführungs- oder Materialproblemen ist wichtig zu unterscheiden, was reine Mangelbeseitigung ist und welcher zusätzliche Sachschaden entstanden ist.
Deckungslücken
Wo Bauprojekte versicherungstechnisch häufig zwischen die Policen fallen
Altbestand nicht ausreichend erfasst
Die neue Bauleistung ist versichert, der wertvolle Gebäudebestand aber nur eingeschränkt oder ungeklärt.
Feuer ungeklärt
Bauleistungs- und Gebäudeversicherer gehen von unterschiedlichen Zuständigkeiten aus.
Bausumme veraltet
Nachträge und Mehrkosten wurden nicht angepasst.
Bauzeit überschritten
Die Police endet, während noch wesentliche Arbeiten laufen.
Technische Anlagen falsch zugeordnet
Produktions- oder Montageanlagen werden fälschlich als normale Bauleistung behandelt.
Eigenleistungen nicht angegeben
Wert und Risikoprofil stimmen nicht mit Antrag und Vertrag überein.
Prozess
Vom Bauprojekt zum Versicherungskonzept
01
Projekt
Neubau, Umbau, Sanierung, WEG- oder Betriebsprojekt einordnen.
02
Werte
Bausumme, Altbauwert, technische Anlagen und Eigenleistungen erfassen.
03
Beteiligte
Bauherr, WEG, Verwalter, Generalunternehmer, Planer und Nachunternehmer bestimmen.
04
Bestand
bestehende Gebäude-, Sach- und Haftpflichtverträge prüfen.
05
Gefahren
Wetter, Wasserhaltung, Statik, Technik, Feuer und besondere Bauverfahren bewerten.
06
Deckung
Bauleistung, Altbestand, Feuer, Kosten, Selbstbehalt und Laufzeit abstimmen.
07
Schnittstellen
Bauherrenhaftpflicht, Montage, Gebäude und ggf. Betriebsunterbrechung koordinieren.
08
Review
Bausummen, Nachträge, Bauzeit und Projektänderungen während der Bauphase aktualisieren.
FAQ
Häufige Fragen zur Bauleistungsversicherung
Was versichert eine Bauleistungsversicherung?
Sie kann unvorhergesehen eintretende Sachschäden an den im Vertrag bezeichneten Lieferungen und Leistungen eines Bauvorhabens absichern. Umfang und Ausschlüsse richten sich nach dem konkreten Bedingungswerk.
Ist der Altbau bei einer Sanierung automatisch mitversichert?
Nein. Das aktuelle GDV-ABBL-Muster schließt Altbauten grundsätzlich aus. Für Bestandsgebäude muss eine gesonderte Regelung, Gebäudeversicherung oder Baubestandsdeckung geprüft werden.
Ist Feuer in der Bauleistungsversicherung versichert?
Nicht automatisch. Im aktuellen ABBL-Muster sind Brand, Blitzschlag und Explosion grundsätzlich ausgeschlossen. Feuerschutz muss separat oder über eine Erweiterung organisiert werden.
Sind Planungs- oder Materialfehler versichert?
Der Mangel selbst ist im ABBL-Muster nicht versichert. Ein daraus entstehender zusätzlicher Schaden an anderen versicherten Lieferungen oder Leistungen kann unter den vertraglichen Voraussetzungen erfasst sein.
Braucht eine WEG eine Bauleistungsversicherung?
Nicht für jede kleine Reparatur. Bei größeren Sanierungen, Umbauten oder erheblichen Projektwerten sollte geprüft werden, ob Bauleistung und Altbestand über die bestehenden Verträge ausreichend abgesichert sind.
Was ist der Unterschied zur Bauherrenhaftpflicht?
Die Bauleistungsversicherung betrifft Sachschäden am Bauprojekt; die Bauherrenhaftpflicht betrifft gesetzliche Haftpflichtansprüche Dritter gegen den Bauherrn.
Sind Eigenleistungen versichert?
Sie müssen bei Projekt- und Versicherungswert sowie Risikobeschreibung berücksichtigt werden. Der konkrete Versicherungsumfang richtet sich nach dem Vertrag.
Kann die Versicherung nach Baubeginn rückwirkend abgeschlossen werden?
Das ist keine allgemeine Zusage. Ob ein Versicherer ein bereits begonnenes Projekt noch übernimmt und ab welchem Zeitpunkt, hängt vom Einzelfall sowie bekannten Schäden oder Umständen ab.
Kontakt
Ist Ihr Bauprojekt versicherungstechnisch sauber zwischen Bestand und Neubau abgegrenzt?
Gerade bei Sanierungen und Umbauten ist nicht nur die Bausumme entscheidend. Altbestand, Feuer, Gebäudeversicherung, Eigenleistungen, Bauherrenhaftpflicht und technische Anlagen müssen zusammenpassen.
ANCORA prüft Projektumfang, Werte, bestehende Verträge und Schnittstellen und entwickelt daraus eine passende Versicherungsstruktur für die Bauphase.