Transport & Logistik
Transportversicherung für Waren, Güter & Werkverkehr
Waren sind auf dem Weg zum Kunden, vom Lieferanten ins eigene Lager oder zwischen Betriebsstätten vielen Einflüssen ausgesetzt: Verladung, Umschlag, Unfall, Diebstahl, Nässe, Temperaturabweichung oder Zwischenlagerung können zu erheblichen Vermögensverlusten führen.
Eine Transportversicherung schützt das versicherte Wareninteresse nach den vereinbarten Bedingungen. Sie ist deshalb etwas anderes als die Verkehrshaftungsversicherung des Spediteurs oder Frachtführers.
KI-generiertes Symbolbild
Zielgruppen
Nicht nur Speditionen haben ein Transportrisiko
Transportversicherung ist vor allem für Unternehmen relevant, die ein eigenes wirtschaftliches Interesse an den beförderten Waren oder Arbeitsmitteln haben.
Hersteller & Industrie
Rohstoffe, Komponenten, Maschinen und Fertigwaren auf Beschaffungs-, Produktions- und Absatzwegen.
Handel, Import & Export
Einkäufe, Verkäufe und internationale Lieferketten mit wechselnden Transportwegen.
Verlader
Eigene Waren, die durch beauftragte Verkehrsträger befördert werden.
Werkverkehr
Eigene Waren, Werkzeuge, Geräte oder Materialien im eigenen Fahrzeug.
Projekt- & Sondertransporte
Maschinen, Anlagen oder andere hochwertige Einzelgüter mit besonderem Transportprofil.
Messen & Ausstellungen
Exponate und Ausstattung auf Hin- und Rücktransport sowie ggf. am Ausstellungsort, soweit vereinbart.
Warenwert vs. Haftung
Warenwert schützen oder Haftung absichern? Zwei unterschiedliche Interessen
Wessen Interesse?
Transportversicherung: Eigentümer/Verfügungsberechtigter der Ware
Wessen Interesse?
Verkehrshaftung: Haftung des Spediteurs/Frachtführers
Was löst Leistung aus?
Transportversicherung: Versicherter Waren-/Transportschaden nach Bedingungen
Was löst Leistung aus?
Verkehrshaftung: Begründeter versicherter Haftpflichtanspruch
Höhe der Leistung
Transportversicherung: Versicherungswert/-summe und Bedingungen
Höhe der Leistung
Verkehrshaftung: Haftungsrecht/Vertrag plus Versicherungssumme
Muss Frachtführer haften?
Transportversicherung: Nicht zwingend; eigener Deckungstatbestand entscheidet
Muss Frachtführer haften?
Verkehrshaftung: Ja, Haftung ist Kern der Deckung
Wichtig
Die Transportversicherung ist nicht davon abhängig, dass zuerst eine Haftung des Frachtführers bewiesen wird. Sie leistet ausschließlich im Rahmen des vereinbarten Versicherungsschutzes.
Güter
Versichert wird das konkret vereinbarte Wareninteresse
Welche Güter, Werte, Transporte und Nebenrisiken versichert sind, ergibt sich aus Police, Deklarationen und Bedingungswerk. Typische Interessen können sein:
Handelswaren und Fertigprodukte
Rohstoffe, Halbzeuge und Zulieferteile
Maschinen und technische Anlagen auf Transport
Werkzeuge, Arbeitsgeräte und Materialien im Werkverkehr
Retouren, Reparatursendungen und Austauschgeräte, soweit vereinbart
Verpackungen, Paletten oder Transporthilfsmittel, soweit einbezogen
Messe- und Ausstellungsgüter, sofern im Konzept vorgesehen
Keine pauschale „All-Risk“-Werbung
Auch weit gefasste Deckungen enthalten Ausschlüsse, Obliegenheiten, Selbstbehalte und besondere Vereinbarungen. Deshalb beschreiben wir nicht abstrakt „alle Gefahren“, sondern prüfen den konkreten Deckungsumfang.
Transportphasen
Von wo bis wo gilt der Schutz?
Eine der wichtigsten Fragen ist die zeitliche und räumliche Dauer der Versicherung. Der reine Fahrweg ist oft nur ein Teil der tatsächlichen Lieferkette.
01
Beginn
Beginn der versicherten Reise bzw. Vorbereitungsphase
02
Be-/Entladen
Be- und Entladen, soweit vom Vertrag erfasst
03
Umschlag
Umschlag zwischen verschiedenen Verkehrsträgern
04
Zwischenlager
transportbedingte Zwischenlagerung
05
Unterbrechung
Unterbrechungen und Weiterbeförderung
06
Bestimmungsort
Ende des versicherten Transportes am vereinbarten Bestimmungsort
§ 130 VVG enthält für bestimmte Gütertransporte zu Lande oder auf Binnengewässern und die damit verbundene Lagerung einen gesetzlichen Ausgangspunkt. Bei gewerblichen Großrisiken und laufenden Versicherungen besteht jedoch weitgehende Vertragsfreiheit; entscheidend bleibt deshalb das konkrete Bedingungswerk.
Verkehrsträger
Transportweg und Verkehrsmittel gehören in die Risikobeschreibung
Transportversicherungen werden auf konkrete oder typisierte Beförderungsarten zugeschnitten. Änderungen von Route, Verkehrsmittel oder Umladung können versicherungsrechtlich relevant sein.
§ 133 VVG zeigt, wie wichtig vereinbarte Beförderungsart, direkte Transporte und Transportwege sein können. § 134 VVG verlangt im dort geregelten Anwendungsbereich bei eigener Einflussmöglichkeit geeignete Beförderungsmittel.
Straße / eigener oder fremder Lkw
Bahn
Binnenwasserstraße
Seeschiff
Luftfracht
Kurier-, Paket- und Expressdienste
multimodale Lieferketten mit mehreren Verkehrsträgern
Seetransporte gesondert betrachten
§ 209 VVG nimmt die Seeversicherung vom Anwendungsbereich des VVG aus. Internationale und maritime Transportdeckungen werden daher stark durch die vereinbarten Marktbedingungen und Klauseln geprägt.
Werte
Der richtige Versicherungswert ist mehr als der Rechnungsbetrag
Für die Schadenhöhe ist entscheidend, welcher Versicherungswert vereinbart wurde. § 136 VVG nennt als gesetzlichen Ausgangspunkt den Handelswert bzw. gemeinen Wert am Absendungsort zuzüglich bestimmter Versicherungs-, Vorlauf- und Frachtkosten.
Für gewerbliche Transportprogramme können davon abweichende oder ergänzende Bewertungsregeln vereinbart werden. Ein pauschaler Gewinnzuschlag von beispielsweise 10 Prozent ist deshalb kein allgemeiner gesetzlicher Standard.
Bewertungsbasis und Höchstwerte
- Einkaufs-/Handelswert oder sonstige vereinbarte Bewertungsbasis
- Fracht- und Nebenkosten
- Zölle und Abgaben, soweit relevant und versicherbar
- erwartete Handelsspanne oder Gewinnanteile nur, wenn vertraglich vereinbart
- Maximalwert je Sendung bzw. je Transportmittel
- Kumulwerte bei Lagerung, Umschlag oder Container-/Hafensituationen
Maximalwert statt Durchschnitt
Für die Versicherung ist häufig nicht der durchschnittliche Warenwert entscheidend, sondern der höchste realistische Wert, der gleichzeitig in einem Fahrzeug, Container, Lager oder Umschlagpunkt betroffen sein kann.
Werkverkehr
Werkverkehr: Die Kaskoversicherung schützt das Fahrzeug – nicht automatisch die Ladung
Unternehmen transportieren häufig eigene Werkzeuge, Ersatzteile, Waren, Muster oder Arbeitsgeräte im eigenen Fahrzeug. Ein Unfall, Diebstahl oder anderer Transportschaden kann dann Werte betreffen, die deutlich über die Fahrzeugreparatur hinausgehen.
Eine Werkverkehrsdeckung kann diese eigenen Güter nach dem vereinbarten Umfang absichern. Wichtig sind insbesondere Fahrzeugarten, Warenarten, Höchstwerte, Nachtabstellung, Diebstahlschutz und die Frage, ob Güter dauerhaft im Fahrzeug verbleiben.
Typische eigene Transporte
- Handwerker- und Servicefahrzeuge
- Montage- und Wartungsteams
- Ersatzteile und technische Geräte
- eigene Waren zwischen Betriebsstätten
- Muster, Vorführgeräte und Messegut
KI-generiertes Symbolbild
International
Wer trägt auf welchem Abschnitt das Warenrisiko?
Bei Einkaufs- und Verkaufsverträgen entscheidet nicht nur der physische Transport. Lieferkonditionen, Eigentums- und Gefahrübergang sowie die Pflicht, eine Versicherung einzudecken, können bestimmen, welches Unternehmen auf welchem Abschnitt ein eigenes Wareninteresse hat.
Bei internationalen Lieferketten sollten deshalb Kaufvertrag und vereinbarte Lieferklauseln gemeinsam mit der Transportversicherung betrachtet werden. Lieferklauseln ersetzen jedoch keine Versicherungsbedingungen.
Verträge und Warenrisiko zusammen prüfen
- Einkaufs- und Verkaufsbedingungen
- vereinbarter Gefahrübergang
- Versicherungspflichten aus Lieferklauseln
- Transitländer und Embargo-/Sanktionsrisiken
- Seestrecke, Hafen, Luftfracht oder multimodale Abschnitte
Besondere Güter
Nicht jede Ware passt in dieselbe Standarddeklaration
Hochwertige Güter
Elektronik, hochwertige Maschinen, Markenwaren oder andere hohe Einzelwerte können besondere Limite und Sicherungsanforderungen auslösen.
Temperaturgeführte Ware
Temperaturband, Aufzeichnung, Kühlmittel, Aggregatausfall und Verzögerung müssen passend beschrieben sein.
Lebensmittel & empfindliche Güter
Verderb, Kontamination oder Qualitätsverlust können besondere Ausschlüsse und Klauseln erfordern.
Gefahrgut
Neben dem Wareninteresse sind gesetzliche Transport-, Sicherheits- und Haftungsanforderungen zu beachten.
Projekt- und Schwergut
Transportplanung, Verladung, Spezialfahrzeuge und hohe Einzelwerte können individuelle Abstimmungen notwendig machen.
Kumul
Ein Lager kann aus vielen Einzeltransporten plötzlich ein Großrisiko machen
Transportbedingte Zwischenlagerung kann Teil der Transportdeckung sein, wenn sie im Vertrag erfasst ist. Längere oder eigenständige Lagerungen können dagegen eine separate Waren-/Sach- oder Lagerdeckung erfordern.
Besonders wichtig ist der Kumul: Viele einzelne Sendungen können sich gleichzeitig in einem Lager, Terminal, Hafen, Containerdepot oder bei einem Dienstleister befinden.
KI-generiertes Symbolbild
Lager- und Kumulwerte erfassen
- Höchstwert pro Lager-/Umschlagort
- Dauer der Zwischenlagerung
- eigene vs. fremde Lagerorte
- Feuer-, Wasser-, Diebstahl- und Naturgefahren
- Sicherheits- und Zugangskonzepte
- Saison- oder projektbedingte Wertspitzen
Bedingungsgrenzen
Nicht jeder wirtschaftliche Verlust ist ein Transportschaden
Transportversicherung ist keine allgemeine Umsatz-, Gewährleistungs- oder Lieferkettenversicherung. Typische Streitpunkte entstehen, wenn kein versicherter Sachschaden vorliegt oder eine Ursache vom Bedingungswerk ausgeschlossen ist.
Je nach Vertrag können insbesondere folgende Themen gesondert zu prüfen sein:
reine Lieferverzögerung ohne versicherten Sachschaden
innerer Verderb / natürliche Beschaffenheit / gewöhnliche Abnutzung
unzureichende oder ungeeignete Verpackung
Marktpreis- und Absatzverluste
Vertragsstrafen oder reine Folgevermögensschäden
Krieg, Streik, politische Risiken oder Sanktionen – je nach vereinbarten Klauseln
Bedingungen statt Schlagworte
Ob ein Risiko ausgeschlossen, eingeschlossen oder durch besondere Klauseln versicherbar ist, lässt sich nur am konkreten Transportvertrag beantworten.
Laufende Versicherung
Einzeltransport oder laufende Transportversicherung?
Unternehmen mit regelmäßigem Warenverkehr benötigen häufig kein neues Versicherungsangebot für jede Sendung. Eine laufende Transportversicherung kann wiederkehrende Transporte innerhalb der vereinbarten Deklarationen und Grenzen erfassen.
§ 210 VVG sieht für laufende Versicherungen und bestimmte Großrisiken weitgehende Vertragsfreiheit vor. Deshalb sind die konkret vereinbarten Deklarations- und Meldeprozesse besonders wichtig.
Wiederkehrende Transporte beschreiben
- regelmäßiger Umsatz / Warenverkehr
- unterschiedliche Sendungswerte
- mehrere Verkehrsträger und Länder
- laufende Deklarations- oder Umsatzmeldungen, soweit vereinbart
- Maximalwerte und Sondermeldungen für außergewöhnliche Sendungen
Schaden
Im Transportschaden: Ware sichern, Schaden dokumentieren, Regressrechte erhalten
Bei beschädigten oder fehlenden Waren sollten Maßnahmen zur Schadenminderung und Beweissicherung früh beginnen. Gleichzeitig müssen Ansprüche gegen beteiligte Frachtführer oder andere Dritte gesichert werden.
Erste Maßnahmen im Transportschaden
- Schadenumfang, Verpackung und Ladungssituation fotografieren
- Frachtpapiere, Lieferscheine und Ablieferbelege sichern
- Vorbehalte bei Ablieferung dokumentieren
- beschädigte Ware nicht vorschnell entsorgen
- Schadenminderungsmaßnahmen einleiten
- Frachtführer / beteiligte Dritte fristgerecht informieren
- ANCORA bzw. Transportversicherer zeitnah einbinden
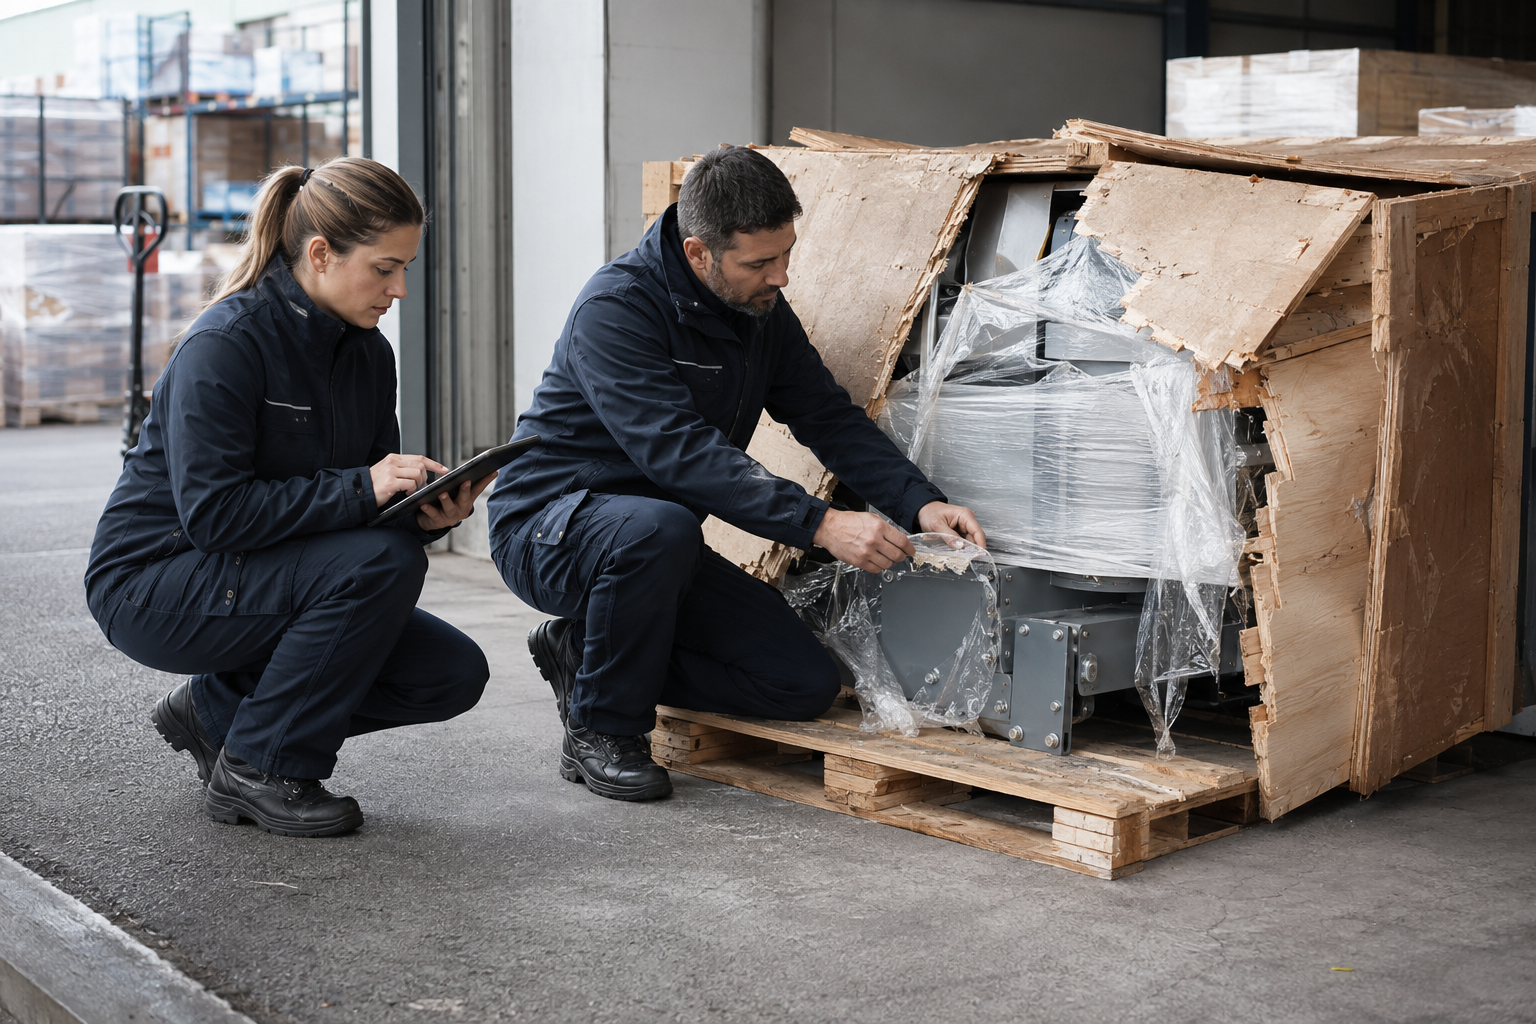
KI-generiertes Symbolbild
§ 135 VVG enthält für seinen Anwendungsbereich besondere Regeln zum Ersatz von Schadenabwendungs-, Schadenminderungs- und Schadenfeststellungskosten. Für das konkrete Vertragsverhältnis sind zusätzlich die vereinbarten Bedingungen maßgeblich.
Deckungslücken
Wann Transportpolicen häufig nicht mehr zur Lieferkette passen
Warenwerte gestiegen
Der Maximalwert je Sendung wurde über Jahre nicht angepasst.
Neue Länder / Verkehrsträger
Aus reinem Straßentransport wurde eine internationale multimodale Lieferkette.
Zwischenlagerung verlängert
Transportlager wurde faktisch zum regulären Lager.
Werkverkehr hinzugekommen
Eigene Fahrzeuge transportieren Waren oder Geräte, die bisher nicht berücksichtigt waren.
Neue Warengruppen
Temperatur-, Diebstahl- oder Gefahrgutexposition hat sich geändert.
Lieferklauseln geändert
Gefahrübergang und Versicherungspflichten im Einkauf/Verkauf passen nicht mehr zur Police.
ANCORA-Prozess
Transportversicherung beginnt mit dem Warenstrom – nicht mit einem Tarif
01
Warenströme erfassen
Einkauf, Verkauf, Werkverkehr, Retouren und innerbetriebliche Transporte aufnehmen.
02
Güter & Werte
Warengruppen, Maximalwerte, Kumul und Wertspitzen bestimmen.
03
Wege & Verkehrsträger
Länder, Straße, See, Luft, Bahn und Zwischenlagerungen erfassen.
04
Lieferverträge
Gefahrübergang und Versicherungsinteresse aus Einkaufs-/Verkaufskonditionen prüfen.
05
Bedingungen vergleichen
Versicherungswert, Ausschlüsse, Selbstbehalte, Sonderklauseln und Meldeprozesse abgleichen.
06
Schäden auswerten
Schadenarten, Ursachen und Regressmöglichkeiten in Prävention und Konzept einbeziehen.
FAQ
Häufige Fragen zur Transportversicherung
Was ist eine Transportversicherung?
Sie schützt das vereinbarte Waren- oder Güterinteresse gegen versicherte Gefahren während der vereinbarten Transportdauer. Umfang, Versicherungswert, Transportweg und Ausschlüsse ergeben sich aus dem konkreten Vertrag.
Was ist der Unterschied zur Frachtführerhaftpflicht?
Die Transportversicherung schützt das Wareninteresse. Die Verkehrshaftung schützt die Haftung des Spediteurs/Frachtführers. Ein Warenschaden kann deshalb auch dann transportversicherungsrelevant sein, wenn der Frachtführer nicht oder nur begrenzt haftet.
Ist eine Transportversicherung Pflicht?
Für Warenbesitzer ist eine Transportversicherung grundsätzlich keine allgemeine gesetzliche Pflicht. Lieferverträge, Finanzierung oder internationale Lieferklauseln können jedoch Versicherungspflichten oder Nachweisanforderungen vorsehen.
Sind Waren beim Be- und Entladen automatisch versichert?
Nicht automatisch. Beginn und Ende des Versicherungsschutzes sowie Be-/Entladung richten sich nach den vereinbarten Bedingungen.
Sind Zwischenlagerungen mitversichert?
Transportbedingte Zwischenlagerungen können erfasst sein. Dauer, Anlass und Ort müssen jedoch zum Vertrag passen; eigenständige Lagerungen können eine separate Deckung benötigen.
Wie wird der Warenwert bestimmt?
Der Versicherungswert richtet sich nach dem Vertrag. § 136 VVG nennt für seinen Anwendungsbereich den Handels-/gemeinen Wert am Absendungsort zuzüglich bestimmter Kosten als gesetzlichen Ausgangspunkt. Abweichende vertragliche Bewertungen sind im gewerblichen Bereich möglich.
Ist Werkverkehr über die Kfz-Kasko versichert?
Die Kasko schützt grundsätzlich das Fahrzeug, nicht automatisch die mitgeführten Waren, Werkzeuge oder Geräte. Dafür kann eine Werkverkehrs- bzw. Transportdeckung erforderlich sein.
Gilt die Transportversicherung weltweit?
Nur soweit Länder, Relationen und Verkehrsträger vom Vertrag erfasst sind. Sanktionen, politische Risiken und besondere Länder können Einschränkungen oder Sondervereinbarungen erfordern.
Ihr nächster Schritt
Passt Ihre Transportversicherung noch zu Ihren heutigen Warenströmen?
Neue Lieferländer, höhere Warenwerte, eigene Fahrzeuge, Zwischenlagerungen oder veränderte Einkaufskonditionen können den tatsächlichen Versicherungsbedarf deutlich verändern.
ANCORA prüft Warenarten, Maximalwerte, Transportwege, Vertragsklauseln und Schadenhistorie und gleicht sie mit der bestehenden Transportdeckung ab.