Transport & Logistik
Versicherungen für Transport & Logistik
Wer Waren bewegt, lagert oder für andere organisiert, trägt unterschiedliche Risiken gleichzeitig: fremde Güter befinden sich in Obhut, eigene Warenwerte sind unterwegs, Fahrzeuge und Lagertechnik müssen funktionieren und digitale Dispositions- und Zahlungsprozesse dürfen nicht ausfallen.
ANCORA begleitet Speditionen, Frachtführer, Logistikunternehmen, Lagerhalter, Verlader und Unternehmen mit Werkverkehr bei der Strukturierung dieser Risiken – von Verkehrshaftung und Transportversicherung bis zu Fuhrpark, Cyber, Sach- und Betriebsunterbrechungsdeckungen.
KI-generiertes Symbolbild
Zielgruppen
Versicherungslösungen für Unternehmen, die Waren bewegen oder verwalten
Speditionen & Logistikdienstleister
Organisation von Transporten, Subunternehmern, Lagerung, Umschlag und weiteren logistischen Dienstleistungen.
Frachtführer & Transportunternehmen
Eigene Beförderungsleistungen mit Lkw oder anderen Verkehrsträgern und gesetzlicher Haftung für Güter- und Verspätungsschäden.
Lager- & Kontraktlogistik
Obhut fremder Waren, Kommissionierung, Verpackung, Mehrwertdienste und längerfristige Logistikverträge.
Verlader, Handel & Produktion
Eigene Warenwerte auf dem Weg zu Kunden, Lieferanten, Baustellen oder zwischen Betriebsstätten.
Werkverkehr
Eigene Güter, Werkzeuge, Maschinen und Arbeitsmittel im eigenen Fahrzeug – ohne Beförderung für Dritte.
Fuhrparks & Mobilität
Pkw, Lieferwagen, Lkw und Sonderfahrzeuge mit Flotten-, Kasko- und Schadenmanagementbedarf.
Rolle
Die wichtigste Frage lautet zuerst: Welche Rolle haben Sie im Transport?
Transportversicherung und Verkehrshaftung versichern nicht dasselbe. Deshalb muss zuerst geklärt werden, ob das Unternehmen für fremde Güter haftet, eigene Warenwerte schützen möchte oder beide Interessen gleichzeitig bestehen.
Sie haften für fremde Güter
Als Frachtführer, Spediteur oder Logistikdienstleister kann eine Verkehrshaftungs- bzw. Speditionshaftungsdeckung relevant sein. Sie knüpft an die gesetzliche oder vertragliche Haftung des Unternehmens an.
Sie tragen den Warenwert
Als Eigentümer, Käufer, Verkäufer oder sonstiger Wareninteressent kann eine Transportversicherung den Warenwert gegen vereinbarte Transportgefahren absichern – auch dann, wenn ein Frachtführer nicht in voller Höhe haftet.
Beides kann gleichzeitig nötig sein
Ein Logistikunternehmen kann sowohl Haftungsrisiken für fremde Güter als auch eigene Waren, Geräte oder Interessen haben. Diese Deckungen sollten nicht gegeneinander ausgespielt, sondern sauber abgegrenzt werden.
Verkehrshaftung
Verkehrshaftung: Schutz für gesetzliche und vertragliche Haftungsrisiken
Nach § 425 HGB haftet der Frachtführer grundsätzlich für Verlust oder Beschädigung des Gutes in der Zeit von der Übernahme bis zur Ablieferung sowie für Schäden durch Überschreitung der Lieferfrist. Die Haftung kann jedoch begrenzt sein: Bei Verlust oder Beschädigung nennt § 431 HGB grundsätzlich 8,33 Sonderziehungsrechte je Kilogramm Rohgewicht; bei Lieferfristüberschreitung ist die Haftung grundsätzlich auf den dreifachen Betrag der Fracht begrenzt.
Für Unternehmer des gewerblichen Güterkraftverkehrs verlangt § 7a GüKG bei dort erfassten innerdeutschen Beförderungen eine Haftpflichtversicherung für Güter- und Verspätungsschäden. Die gesetzliche Mindestversicherungssumme beträgt aktuell 600.000 Euro je Schadensereignis. Die konkrete Einordnung hängt jedoch von Tätigkeit und Beförderung ab.
Eine passende Verkehrshaftungsversicherung sollte deshalb nicht nur Fahrzeugdaten erfassen, sondern auch Tätigkeiten, Vertragsgrundlagen, Güterarten, Subunternehmer, Lager-/Umschlagrisiken und mögliche Haftungserweiterungen.
8,33 SZR/kg
Gesetzliche Haftungsgrenze bei Verlust oder Beschädigung nach § 431 HGB – grundsätzlich je Kilogramm Rohgewicht.
3-fache Fracht
Gesetzliche Haftungsgrenze bei Überschreitung der Lieferfrist nach § 431 HGB.
600.000 Euro
Gesetzliche Mindestversicherungssumme je Schadensereignis nach § 7a GüKG für die dort erfassten Beförderungen.
Transportversicherung
Transportversicherung: Wenn der Warenwert wichtiger ist als die Haftungsgrenze
Der Wert einer Sendung kann deutlich über dem Betrag liegen, den ein Frachtführer nach den gesetzlichen oder vertraglichen Haftungsregeln schuldet. Eine Transportversicherung kann deshalb für Verlader, Händler, Produzenten oder Eigentümer der Güter ein eigener zentraler Baustein sein.
Versicherbar sind je nach Vertrag beispielsweise Einzeltransporte, laufende Transporte, Beschaffungs- und Absatzwege, Zwischenlagerungen oder besondere Projekttransporte. Welche Gefahren und Reiseabschnitte eingeschlossen sind, ergibt sich aus dem konkreten Bedingungswerk.
Wareninteresse & Transportweg prüfen
- Warenart und Empfindlichkeit
- Versicherungswert und maximale Sendungssumme
- Transportmittel und Strecken
- Verpackung und Verladung
- Zwischenlagerung und Umschlag
- Diebstahl- und Kumulrisiken
- besondere Güter wie temperaturempfindliche oder hochwertige Ware
Werkverkehr
Werkverkehr: Eigene Waren, Werkzeuge und Geräte unterwegs
Nicht jeder Warentransport ist gewerblicher Güterkraftverkehr für Dritte. Unternehmen transportieren häufig eigene Werkzeuge, Ersatzteile, Maschinen oder Waren zu Baustellen, Kunden oder zwischen Standorten.
Eigene Güter unterwegs
- Werkzeuge und mobile Geräte
- Ersatzteile und Material
- Messe- und Ausstellungsgegenstände
- Waren zur Auslieferung
- eigene Maschinen und Arbeitsmittel
- Be- und Entladung sowie vorübergehende Aufenthalte – soweit vereinbart
Werkverkehr: Versicherungspflicht und Wareninteresse
Das GüKG stellt den Werkverkehr in § 9 von der dortigen Versicherungspflicht nach § 7a frei. Das bedeutet jedoch nicht, dass die mitgeführten eigenen Güter automatisch über die Kfz-Kasko versichert sind. Für dieses Wareninteresse kann eine Werkverkehrs- oder Transportdeckung sinnvoll sein.
Quelle: § 9 GüKG.
Lager
Lagerhaltung ist mehr als „Ware steht in einer Halle“
Wer fremde Güter lagert, kommissioniert, verpackt, etikettiert, bearbeitet oder für Kunden Bestände steuert, übernimmt zusätzliche Haftungs- und Betriebsrisiken. Lagerverträge, Logistik-AGB und individuell zugesagte Leistungsbilder können die Haftung beeinflussen.
Deshalb sollte der Versicherungsschutz nicht nur „Lagerung“ nennen, sondern die tatsächlich ausgeübten Tätigkeiten und Höchstwerte je Standort erfassen.
KI-generiertes Symbolbild
maximaler Warenwert je Lagerstandort
Kumulwerte in einzelnen Brandabschnitten
Lagerdauer und Umschlaghäufigkeit
Kommissionierung, Verpackung und Etikettierung
temperaturgeführte oder besonders empfindliche Güter
Fremdfirmen und Subunternehmer
Haftungsvereinbarungen und kundenspezifische Logistikverträge
Haftung und Sachdeckung getrennt prüfen
Die Haftpflicht des Lagerhalters ersetzt nicht automatisch den vollen Warenwert. Bei hohen oder sensiblen Lagerbeständen kann zusätzlich die Waren-/Transportversicherung des Eigentümers entscheidend sein.
Fuhrpark
Fuhrpark: Fahrzeuge versichern – Schadenentwicklung steuern
Für Transportunternehmen sind Kraftfahrzeuge Produktionsmittel. Kfz-Haftpflicht und Kasko sind deshalb nur die Grundlage. Bei größeren Flotten werden auch Selbstbehalte, Fahrerstruktur, Fahrzeugarten, Schadenfrequenz, Standorte und Reparaturprozesse relevant.
ANCORA kann Flottenrisiken gemeinsam mit Verkehrshaftung und weiteren Logistikdeckungen betrachten.
Pkw und Servicefahrzeuge
Lieferwagen und Transporter
Lkw und Zugmaschinen
Anhänger und Auflieger
Kasko- und Eigenschadenfragen
Schadenstatistik und Selbstbehalte
Fahrer- und Nutzungsänderungen
Betrieb & Technik
Auch der Logistikbetrieb selbst kann stillstehen
Neben Gütern und Fahrzeugen benötigen auch Lagerhallen, Betriebseinrichtung, Fördertechnik, Ladeinfrastruktur, IT und andere technische Anlagen eine passende Absicherung. Ein Brand, Leitungswasserschaden oder Maschinenausfall kann den Logistikbetrieb erheblich beeinträchtigen.
Je nach Geschäftsmodell können deshalb Geschäftsinhalts-, Gebäude-, Maschinen-/Elektronik- und Betriebsunterbrechungsdeckungen relevant sein. Entscheidend ist, welche Technik für den laufenden Betrieb kritisch ist und wie lange eine Wiederherstellung dauern kann.
Gebäude
Inhalt
Fördertechnik
Elektronik
Betriebsunterbrechung
Cyber
Disposition, Telematik und Lagerverwaltung sind heute Teil des Betriebsrisikos
Transport und Logistik sind stark digitalisiert: Tourenplanung, Telematik, Lagerverwaltung, Scanner, Kundenportale, elektronische Dokumente und Zahlungsprozesse sind miteinander vernetzt. Ein IT-Ausfall kann dadurch Fahrzeuge, Lager und Kundenkommunikation gleichzeitig treffen.
Digitale Lieferkette prüfen
- Ransomware und Betriebsunterbrechung
- Ausfall von Dispositions- oder Lagerverwaltungssystemen
- Datenverlust und Wiederherstellung
- Schnittstellen zu Kunden und Dienstleistern
- Datenschutz- und Haftungsansprüche
- Zahlungsbetrug und manipulierte Bankverbindungen
Verträge & Haftung
Die Police muss zu den Verträgen passen – nicht nur zum Fahrzeug
Ob HGB, internationale Übereinkommen, wirksam einbezogene Allgemeine Geschäftsbedingungen oder individuelle Kundenverträge: Haftung im Transport hängt nicht nur von der gefahrenen Strecke ab. Erweiterte Haftungszusagen, Fixkostenspedition, Lager-, Verpackungs- oder Zolltätigkeiten können den Versicherungsbedarf verändern.
ANCORA erfasst deshalb die tatsächlichen Leistungen und Vertragsgrundlagen, bevor Versicherungssummen und Deckungsbausteine festgelegt werden.
HGB
Internationale Haftungsregime
Allgemeine Geschäftsbedingungen
Individuelle Kundenverträge
Zusatzleistungen
Keine pauschale Rechtsordnung
CMR, CIM, ADSp oder andere Regelwerke gelten nicht automatisch für jeden Transport. Entscheidend sind Verkehrsträger, Strecke, Vertragsgestaltung und wirksame Einbeziehung.
International & multimodal
Ein Transport kann mehrere Länder und Verkehrsträger verbinden
Straße, Bahn, See- und Luftfracht können in einer einzigen Lieferkette zusammentreffen. Damit können unterschiedliche Haftungsregime, Versicherungsbedingungen und territoriale Grenzen relevant werden.
Bei internationalen und multimodalen Verkehren prüfen wir deshalb insbesondere Strecken, Verkehrsträger, beteiligte Subunternehmer, Warenwerte, Zwischenlager und vertragliche Haftungszusagen. Einen pauschalen „weltweiten Vollschutz“ gibt es nicht.
Für eisenbahnspezifische Haftungs-, Fahrzeug- und Bahnbetriebsrisiken verlinken wir auf die spezialisierte Fritz Rodatz GmbH.
Lieferkette & Vertragsgrenzen
- Länder und Strecken
- Verkehrsträger
- Beteiligte Subunternehmer
- Zwischenlager
- Güter- und Warenwerte
Schadenmanagement
Im Schadenfall zählt eine saubere Beweiskette
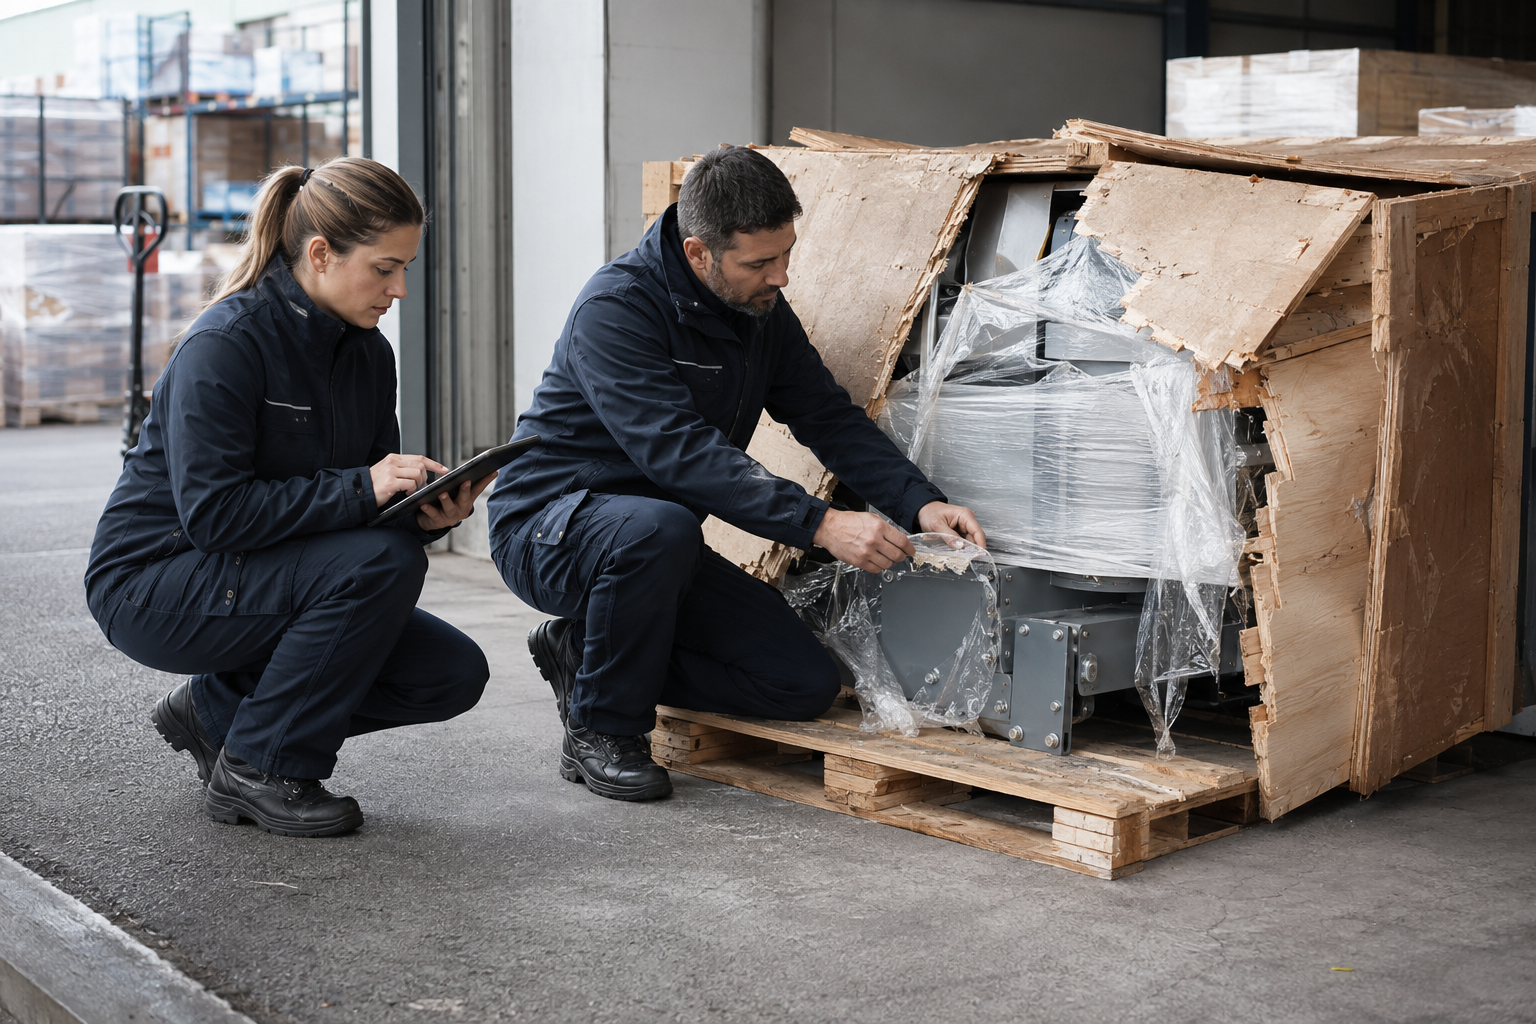
Bei Transport- und Lagerschäden müssen Ursache, Gewahrsamszeitraum, Verpackung, Warenzustand, Transportdokumente und mögliche Anspruchsgegner schnell nachvollziehbar werden. Gleichzeitig können Schadenminderung, Bergung oder Umladung erforderlich sein.
ANCORA unterstützt bei der strukturierten Schadenmeldung und der Zusammenstellung versicherungsrelevanter Unterlagen. Technische, rechtliche oder gutachterliche Spezialfragen werden bei Bedarf durch geeignete Fachleute bearbeitet.
KI-generiertes Symbolbild
Dokumentation im Schadenfall
- Fracht-/Transportdokumente sichern
- Fotos und Schadenumfang dokumentieren
- Vorbehalte bei Ablieferung festhalten, soweit erforderlich
- Verpackung und beschädigte Ware nicht vorschnell entsorgen
- mögliche Verursacher/Subunternehmer dokumentieren
- Bergungs-, Umlade- und Schadenminderungskosten belegen
- Fristen und Korrespondenz nachhalten
Prozess
Vom Geschäftsmodell zum Transport- und Logistikkonzept
01
Rollen klären
Frachtführer, Spediteur, Lagerhalter, Verlader, Werkverkehr und weitere Tätigkeiten unterscheiden.
02
Güter & Werte erfassen
Warenarten, maximale Sendungs- und Lagerwerte sowie besondere Empfindlichkeiten aufnehmen.
03
Verträge analysieren
Haftungsgrundlagen, AGB, Kundenverträge und Subunternehmerstrukturen prüfen.
04
Betriebsrisiken ergänzen
Fuhrpark, Lager, Technik, Cyber und Betriebsunterbrechung einordnen.
05
Deckung strukturieren
Haftungs-, Waren- und Eigenschadendeckungen sauber abgrenzen und aufeinander abstimmen.
06
Schadenprozesse definieren
Meldewege, Dokumentation und Ansprechpartner für den Schadenfall festlegen.
Warum ANCORA
Warum Transport- und Logistikunternehmen mit ANCORA arbeiten
Transportversicherung gehört seit vielen Jahren zu den traditionellen ANCORA-Kompetenzfeldern
Haftung und Wareninteresse werden getrennt betrachtet
Straße, Lager, Werkverkehr, Fuhrpark und multimodale Lieferketten können gemeinsam strukturiert werden
bestehende Verträge werden vor einer Umdeckung fachlich geprüft
Schadenmanagement und Vertragsgrundlagen werden von Anfang an mitgedacht
für Eisenbahnrisiken besteht mit Fritz Rodatz eine eigene Spezialisierung
Unser Ziel ist keine Sammlung möglichst vieler Policen, sondern eine nachvollziehbare Struktur entlang der tatsächlichen Lieferkette und Verantwortlichkeiten.
FAQ
Häufige Fragen zu Transport & Logistik
Was ist der Unterschied zwischen Transportversicherung und Verkehrshaftung?
Die Verkehrshaftung schützt den Transport-/Logistikdienstleister im Rahmen seiner versicherten Haftung. Die Transportversicherung schützt dagegen das Wareninteresse gegen vereinbarte Gefahren. Beide können parallel erforderlich sein.
Ist die Verkehrshaftungsversicherung für Frachtführer Pflicht?
Für Unternehmer des gewerblichen Güterkraftverkehrs verlangt § 7a GüKG bei den dort erfassten Beförderungen eine Haftpflichtversicherung. Ob und in welchem Umfang die Vorschrift greift, muss anhand der konkreten Tätigkeit geprüft werden.
Wie hoch haftet ein Frachtführer nach HGB?
Bei Verlust oder Beschädigung ist die Haftung nach § 431 HGB grundsätzlich auf 8,33 Sonderziehungsrechte je Kilogramm Rohgewicht begrenzt. Vertrags- und Sonderregeln können die konkrete Haftung beeinflussen.
Brauche ich im Werkverkehr eine Transportversicherung?
Eine Pflicht nach § 7a GüKG besteht für Werkverkehr gemäß § 9 GüKG nicht. Eigene Waren, Werkzeuge oder Geräte sind aber nicht automatisch über die Fahrzeugkasko versichert; eine Werkverkehrs-/Transportdeckung kann deshalb sinnvoll sein.
Was muss bei Lagerhaltung versichert werden?
Zu prüfen sind Haftung für fremde Güter, maximale Lagerwerte, Zusatzleistungen, Sachwerte des eigenen Betriebs und mögliche Betriebsunterbrechungen.
Kann ANCORA auch internationale Transporte betreuen?
Ja, internationale und multimodale Risiken können geprüft werden. Die konkrete Deckung hängt von Ländern, Verkehrsträgern, Verträgen, Gütern und Versicherungsbedingungen ab.
Was passiert mit Eisenbahnlogistik?
Bahnspezifische Risiken werden vertieft über die Fritz Rodatz GmbH und eisenbahnversicherungen.de betreut; die ANCORA-Seite verlinkt dorthin.
Kontakt
Lassen Sie Ihre Transport- und Logistikrisiken strukturiert prüfen
Sie möchten bestehende Haftungs- und Transportdeckungen prüfen, neue Logistikleistungen aufnehmen oder Fuhrpark, Lager und Cyber in ein gemeinsames Konzept einordnen?
Beschreiben Sie uns kurz Ihre Rolle, Güterarten, Verkehrswege und zusätzlichen Dienstleistungen. Daraus lässt sich ableiten, welche Versicherungsbereiche zuerst geprüft werden sollten.