Immobilien · Bauen & Sanieren
Bauherrenhaftpflichtversicherung – Sicherheit für Bauherren und Immobilienprojekte
Ein Bauprojekt schafft Werte – bringt aber auch Haftungsrisiken mit sich.
Wer baut, umbaut oder umfangreich saniert, trägt als Bauherr eine erhebliche Verantwortung. Kommt während der Bauarbeiten eine andere Person oder fremdes Eigentum zu Schaden, können daraus hohe Schadenersatzforderungen entstehen.
Die Bauherrenhaftpflichtversicherung schützt private und gewerbliche Bauherren vor den finanziellen Folgen berechtigter Schadenersatzansprüche und wehrt unberechtigte Forderungen ab.
ANCORA begleitet Bauherren, Immobilieneigentümer, Wohnungseigentümergemeinschaften und Hausverwaltungen bei der Absicherung von Bau-, Umbau- und Sanierungsmaßnahmen.
Für Neubau, Umbau, Sanierung, WEG und gewerbliche Immobilien.
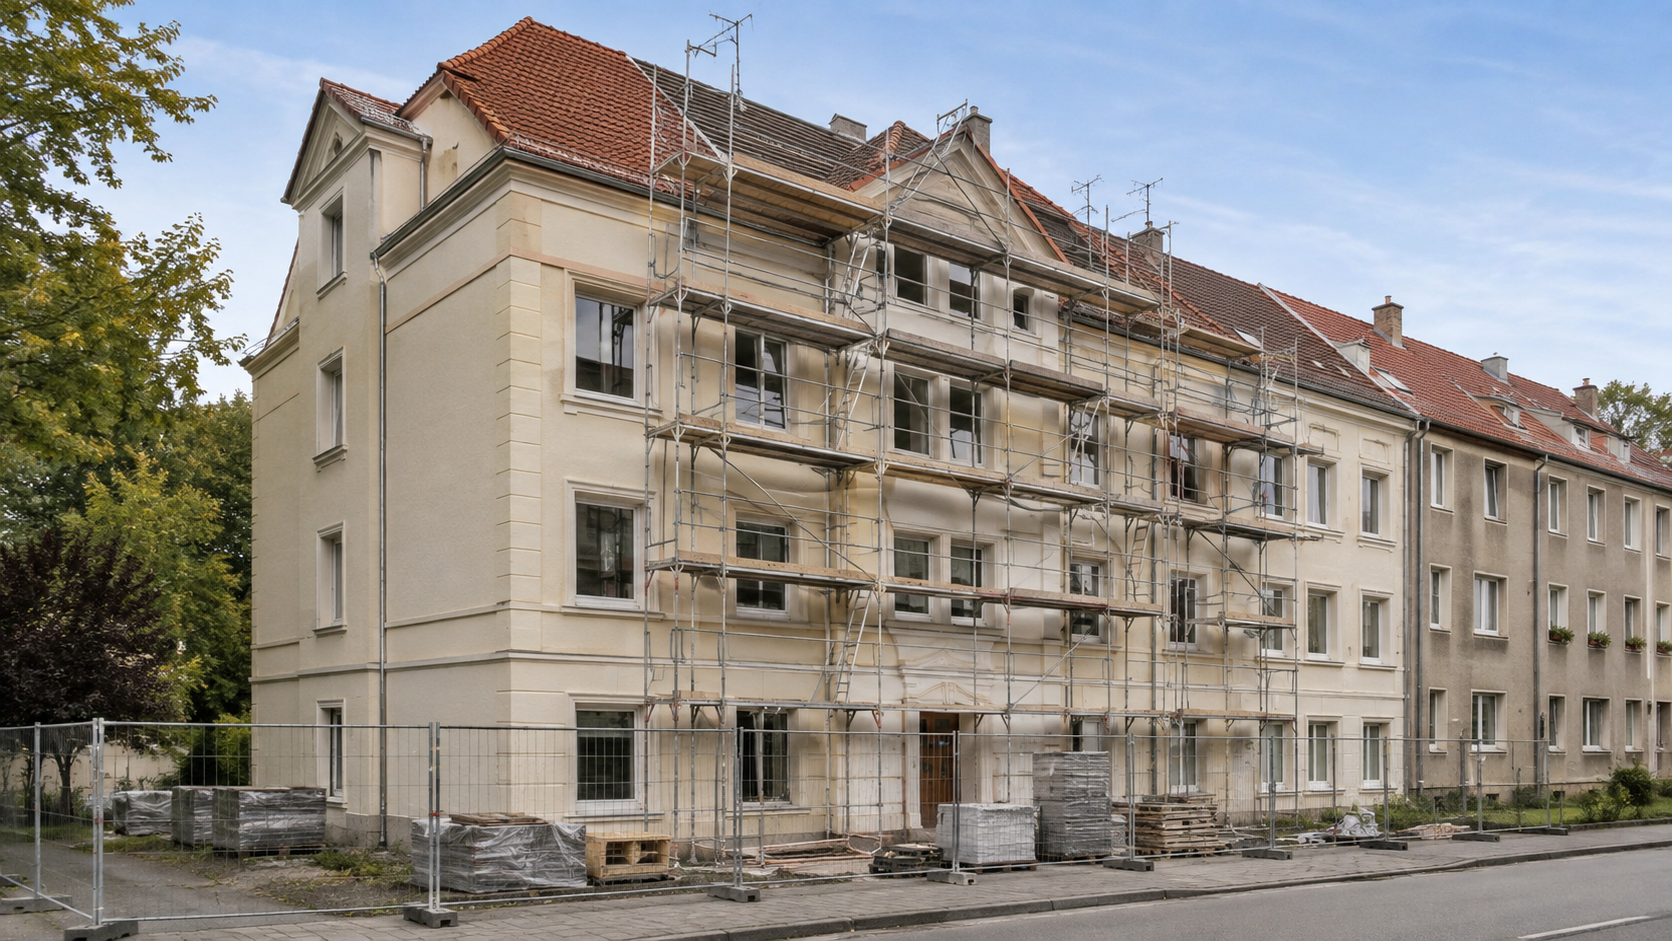
KI-generiertes Symbolbild
Risiken
Warum benötigt ein Bauherr eine eigene Haftpflichtversicherung?
Der Bauherr trägt die Verantwortung dafür, dass von seiner Baustelle möglichst keine Gefahren für andere ausgehen. Dabei genügt es nicht immer, die Arbeiten vollständig an Architekten, Bauunternehmen oder Handwerker zu vergeben. Bestimmte Pflichten verbleiben beim Bauherrn.
unzureichend gesicherte Baustellen
herabfallende Bauteile oder Baumaterialien
nicht ausreichend abgesicherte Baugruben
Schäden an Nachbargrundstücken
Verletzungen von Besuchern oder Passanten
Gefahren durch Gerüste, Zäune oder Baumaterial
Schäden im Zusammenhang mit Abbruch-, Umbau- oder Sanierungsarbeiten
Verletzungen von Verkehrssicherungs- oder Überwachungspflichten
Gerade bei Personenschäden können Schadenersatzforderungen schnell erhebliche Größenordnungen erreichen.
Leistungen
Was leistet eine Bauherrenhaftpflichtversicherung?
1. Prüfung der Haftung
Der Versicherer prüft zunächst, ob und in welcher Höhe der Bauherr überhaupt gesetzlich zum Schadenersatz verpflichtet ist.
2. Regulierung berechtigter Ansprüche
Besteht eine Haftung, übernimmt der Versicherer berechtigte Schadenersatzforderungen bis zur vereinbarten Versicherungssumme.
3. Abwehr unberechtigter Forderungen
Unberechtigte oder überhöhte Schadenersatzansprüche werden abgewehrt.
Passive Rechtsschutzfunktion
Damit besitzt die Haftpflichtversicherung gleichzeitig eine wichtige passive Rechtsschutzfunktion.
Schadenarten
Welche Schäden können versichert sein?
Eine Bauherrenhaftpflichtversicherung kann insbesondere Schäden abdecken, die Dritten durch das Bauvorhaben entstehen.
Personenschäden
Beispiel: Ein Passant wird durch herunterfallendes Baumaterial verletzt. Neben Behandlungskosten können beispielsweise Verdienstausfall, Schmerzensgeld, Rehabilitationskosten oder dauerhafte Rentenleistungen entstehen.
Sachschäden
Beispiel: Bei Bauarbeiten werden Fahrzeuge, Gebäude oder andere Sachen Dritter beschädigt. Auch Schäden an angrenzenden Grundstücken können eine erhebliche finanzielle Belastung darstellen.
Vermögensschäden als Folge eines Personen- oder Sachschadens
Aus einem Schaden können zusätzliche finanzielle Nachteile entstehen. Beispielsweise kann die Beschädigung eines gewerblich genutzten Nachbargebäudes zu weiteren wirtschaftlichen Schäden führen.
Welche Schäden konkret versichert sind, richtet sich nach dem jeweiligen Versicherungsvertrag.
Bauvorhaben
Für welche Bauvorhaben ist eine Bauherrenhaftpflicht sinnvoll?
Neubauten
größere Umbauten
Kernsanierungen
Dachausbauten
Aufstockungen
Anbauten
Fassadensanierungen
umfangreiche Modernisierungen
Abbrucharbeiten
Tiefbauarbeiten
größere Außenanlagen
größere energetische Sanierungen
Bauprojekte von Wohnungseigentümergemeinschaften
Auch bei bestehenden Immobilien kann deshalb plötzlich ein eigenständiges Bauherrenrisiko entstehen.
Sanierungen
Bauherrenhaftpflicht bei Sanierungen bestehender Immobilien
Nicht nur der klassische Neubau ist ein Bauvorhaben. Gerade bei bestehenden Gebäuden werden heute umfangreiche Investitionen vorgenommen, beispielsweise in:
Gebäudehülle & Substanz
- Dächer
- Fassaden
- Balkone
- energetische Gebäudesanierung
- Tiefgaragen
- Fenster und Außentüren
Gebäudetechnik & Anlagen
- Heizungsanlagen
- Wärmepumpen
- Photovoltaikanlagen
- Aufzüge
- Leitungsnetze
- Brandschutz
Abhängig von Umfang und Art der Maßnahme kann der bestehende Haftpflichtversicherungsschutz des Eigentümers oder der WEG nicht ausreichend sein.
Wichtig vor Baubeginn
Vor Beginn größerer Baumaßnahmen sollte geprüft werden, welcher Versicherungsschutz bereits besteht und welche zusätzliche Absicherung erforderlich ist.
WEG & Verwaltung
Bauherrenhaftpflicht für Wohnungseigentümergemeinschaften
Bei größeren Maßnahmen an Gemeinschaftseigentum übernimmt regelmäßig die Wohnungseigentümergemeinschaft die Rolle des Auftraggebers beziehungsweise Bauherrn.
Maßnahmen am Gemeinschaftseigentum
- Dachsanierungen
- Fassadensanierungen
- Balkonsanierungen
- Tiefgaragensanierungen
- energetische Modernisierungen
- Heizungserneuerungen
- Aufzugsanlagen
- Erweiterungen oder bauliche Veränderungen
Hier sollte die Bauherrenhaftpflicht nicht isoliert betrachtet werden.
ANCORA-Gesamtbetrachtung für WEGs
Gebäudeversicherung + Haus- und Grundbesitzerhaftpflicht + Bauherrenhaftpflicht + Bauleistungsversicherung. So lassen sich unnötige Überschneidungen ebenso vermeiden wie gefährliche Versicherungslücken.
Hausverwaltungen
Bauherrenhaftpflicht für Hausverwaltungen
Für Hausverwaltungen stellt sich die Versicherungsfrage häufig bereits vor Beginn einer größeren Sanierungsmaßnahme. Dabei sollten unter anderem folgende Fragen geklärt werden:
Vor Baubeginn klären
- Besteht bereits Versicherungsschutz über einen vorhandenen Vertrag?
- Reicht dieser Schutz für die geplante Maßnahme aus?
- Muss das Bauvorhaben beim Versicherer angezeigt werden?
- Wird eine separate Bauherrenhaftpflicht benötigt?
- Wer ist Versicherungsnehmer?
- Sind Eigentümer beziehungsweise die WEG ausreichend einbezogen?
- Bestehen besondere Risiken durch Abbruch-, Erd- oder Tiefbauarbeiten?
- Welche Versicherungssumme ist angemessen?
- Ist zusätzlich eine Bauleistungsversicherung erforderlich?
ANCORA unterstützt Hausverwaltungen dabei, diese Fragen vor Baubeginn zu klären.
Vergleich
Bauherrenhaftpflicht und Bauleistungsversicherung – wo liegt der Unterschied?
Beide Versicherungen gehören bei größeren Bauprojekten zusammen, schützen aber unterschiedliche Risiken.
Bauherrenhaftpflichtversicherung
- schützt vor Haftpflichtansprüchen Dritter
- betrifft Personen-, Sach- und daraus resultierende Vermögensschäden
- Beispiel: Ein Passant wird auf der Baustelle verletzt
- schützt das Haftungsrisiko des Bauherrn
Bauleistungsversicherung
- schützt die entstehende Bauleistung
- betrifft unvorhergesehen eintretende Schäden am Bauvorhaben
- Beispiel: Bereits eingebaute Bauteile werden beschädigt
- schützt den wirtschaftlichen Wert der Bauleistung
Einfach gesagt
Die Bauherrenhaftpflicht schützt vor Ansprüchen anderer. Die Bauleistungsversicherung schützt das eigene Bauprojekt. Bei umfangreichen Neubau-, Umbau- und Sanierungsvorhaben sollte deshalb regelmäßig geprüft werden, ob beide Versicherungen erforderlich sind.
Eigenleistungen
Reicht die Haftpflichtversicherung des Bauunternehmens nicht aus?
Bauunternehmen, Architekten und andere am Bau beteiligte Unternehmen verfügen im Regelfall über eigene Haftpflichtversicherungen. Das bedeutet jedoch nicht automatisch, dass damit auch sämtliche Risiken des Bauherrn abgesichert sind.
Der Bauherr kann aufgrund eigener Pflichten selbst haftbar gemacht werden. Deshalb sollte das Bauherrenrisiko gesondert vom Versicherungsschutz der beauftragten Unternehmen betrachtet werden.
Eigenleistungen und private Bauhelfer
Wer bei seinem Bauprojekt selbst mitarbeitet oder Freunde, Angehörige oder andere private Helfer einsetzt, sollte dies bereits bei Abschluss der Versicherung angeben. Eigenleistungen können das Risiko eines Bauvorhabens erheblich verändern.
Neben der Bauherrenhaftpflicht können bei Bauhelfern weitere Absicherungs- und Meldepflichten relevant sein. ANCORA berücksichtigt deshalb bei der Risikoprüfung auch:
Für die Risikoprüfung
- geplante Eigenleistungen
- Umfang der Arbeiten
- Anzahl eingesetzter Helfer
- Art der Tätigkeiten
- Baukosten
- Dauer des Projektes
Angaben
Wann sollte die Bauherrenhaftpflicht abgeschlossen werden?
Die Absicherung sollte vor Beginn der Baumaßnahme geklärt werden – nicht erst dann, wenn Bauunternehmen, Gerüste und Maschinen bereits auf der Baustelle stehen.
Idealerweise erfolgt die Versicherungsprüfung bereits während der Planung beziehungsweise vor der Auftragsvergabe. Dadurch können gleichzeitig weitere Versicherungsfragen geklärt werden.
Projekt-Checkliste
Welche Angaben benötigen wir?
Für eine erste Prüfung benötigen wir in der Regel nur einige grundlegende Informationen:
Bauvorhaben & Zeitplan
- Adresse des Bauvorhabens
- Art der Baumaßnahme
- Neubau, Umbau oder Sanierung
- voraussichtliche Baukosten
- Beginn der Arbeiten
- geplante Bauzeit
Ausführung & Besonderheiten
- Art der ausführenden Unternehmen
- Eigenleistungen
- gegebenenfalls Abbrucharbeiten
- besondere Arbeiten wie Tiefbau oder Erdarbeiten
Bei Wohnungseigentümergemeinschaften benötigen wir zusätzlich Informationen zum Objekt und zur geplanten Maßnahme.
Gesamtkonzept
ANCORA denkt Bauprojekte als Gesamtrisiko
Ein Bauprojekt berührt häufig mehrere Versicherungsverträge gleichzeitig. Deshalb betrachten wir nicht nur eine einzelne Police. Je nach Projekt prüfen wir unter anderem:
Bauherrenhaftpflichtversicherung
Schutz vor Schadenersatzansprüchen Dritter.
Bauleistungsversicherung
Schutz vor unvorhergesehenen Schäden an der Bauleistung.
Gebäudeversicherung
Abgrenzung zwischen bestehendem Gebäude und neuer Bauleistung.
Haus- und Grundbesitzerhaftpflicht
Prüfung des bereits vorhandenen Haftpflichtschutzes.
Gewässerschadenhaftpflicht
Beispielsweise bei bestimmten Anlagen oder besonderen Grundstücksrisiken.
Feuerrohbauversicherung
Absicherung des entstehenden Gebäudes gegen bestimmte Feuerrisiken.
Photovoltaikversicherung
Bei Installation neuer PV-Anlagen.
Technische Versicherungen
Bei größeren technischen Anlagen innerhalb des Gebäudes.
Damit entsteht ein abgestimmtes Versicherungskonzept für das gesamte Immobilienprojekt.
Bestehender Schutz
Besonders wichtig: bestehenden Versicherungsschutz zuerst prüfen
Nicht jedes Bauvorhaben benötigt automatisch eine neue separate Versicherung. Je nach bestehendem Versicherungsvertrag können bestimmte Bauherrenrisiken bereits bis zu einer festgelegten Bausumme mitversichert sein.
ANCORA-Empfehlung
Nicht einfach eine zusätzliche Versicherung abschließen – zunächst den bestehenden Versicherungsschutz prüfen.
ANCORA klärt, welcher Schutz bereits vorhanden ist und wo tatsächlich eine zusätzliche Absicherung erforderlich wird.
ANCORA
Bauherrenhaftpflicht mit ANCORA
Als Versicherungsmakler betreuen wir seit vielen Jahren Immobilienbesitzer, Unternehmen, Wohnungseigentümergemeinschaften und Hausverwaltungen.
Unser Ansatz
Risiko prüfen. Bestehende Verträge berücksichtigen. Deckungslücken erkennen. Erst danach Versicherungsschutz ergänzen.
Gerade bei größeren Bau- und Sanierungsmaßnahmen ist diese Abstimmung entscheidend.
FAQ
Häufige Fragen zur Bauherrenhaftpflichtversicherung
Ist eine Bauherrenhaftpflichtversicherung Pflicht?
Eine allgemeine gesetzliche Pflicht zum Abschluss einer Bauherrenhaftpflichtversicherung besteht grundsätzlich nicht. Aufgrund der möglichen Haftung und insbesondere der hohen Schadenpotenziale bei Personenschäden sollte der Versicherungsschutz bei größeren Bauvorhaben jedoch unbedingt geprüft werden.
Ist die Bauherrenhaftpflicht bereits in meiner Privathaftpflicht enthalten?
Einige Privathaftpflichtversicherungen schließen kleinere Bauvorhaben bis zu bestimmten Grenzen ein. Umfang und Voraussetzungen unterscheiden sich jedoch erheblich. Vor Beginn des Bauvorhabens sollte der konkrete Vertrag geprüft werden.
Ist bei einer WEG eine Bauherrenhaftpflicht notwendig?
Das hängt von der geplanten Maßnahme und dem bestehenden Versicherungsschutz ab. Bei umfangreichen Sanierungen oder baulichen Veränderungen sollte der Versicherungsschutz der WEG grundsätzlich vor Beginn der Arbeiten überprüft werden.
Brauche ich zusätzlich eine Bauleistungsversicherung?
Die Versicherungen schützen unterschiedliche Risiken. Während die Bauherrenhaftpflicht Schadenersatzansprüche Dritter betrifft, schützt die Bauleistungsversicherung das Bauvorhaben selbst. Bei größeren Projekten sollte deshalb häufig beides geprüft werden.
Sind Schäden am eigenen Gebäude versichert?
Die Bauherrenhaftpflichtversicherung ist grundsätzlich eine Haftpflichtversicherung und damit nicht für Schäden am eigenen Bauvorhaben vorgesehen. Für Schäden an der Bauleistung ist insbesondere die Bauleistungsversicherung relevant.
Was passiert, wenn ein Bauunternehmen den Schaden verursacht?
Ob der Bauherr, das ausführende Unternehmen oder mehrere Beteiligte haften, hängt vom Einzelfall ab. Ein wesentlicher Bestandteil der Haftpflichtversicherung ist deshalb die Prüfung der Haftungsfrage.
Kontakt
Sie planen einen Neubau oder eine größere Sanierung?
Sprechen Sie mit uns möglichst vor Beginn der Baumaßnahme. Wir prüfen, welche bestehenden Versicherungen berücksichtigt werden können und ob eine separate Bauherrenhaftpflicht- und Bauleistungsversicherung sinnvoll beziehungsweise erforderlich ist.
ANCORA Versicherungs-Vermittlungs GmbH – Ihr Versicherungsmakler für Immobilien, Hausverwaltungen, Gewerbe und anspruchsvolle Bauprojekte.